Como aumentar o Score da Serasa: o que realmente funciona e os mitos que você deve evitar
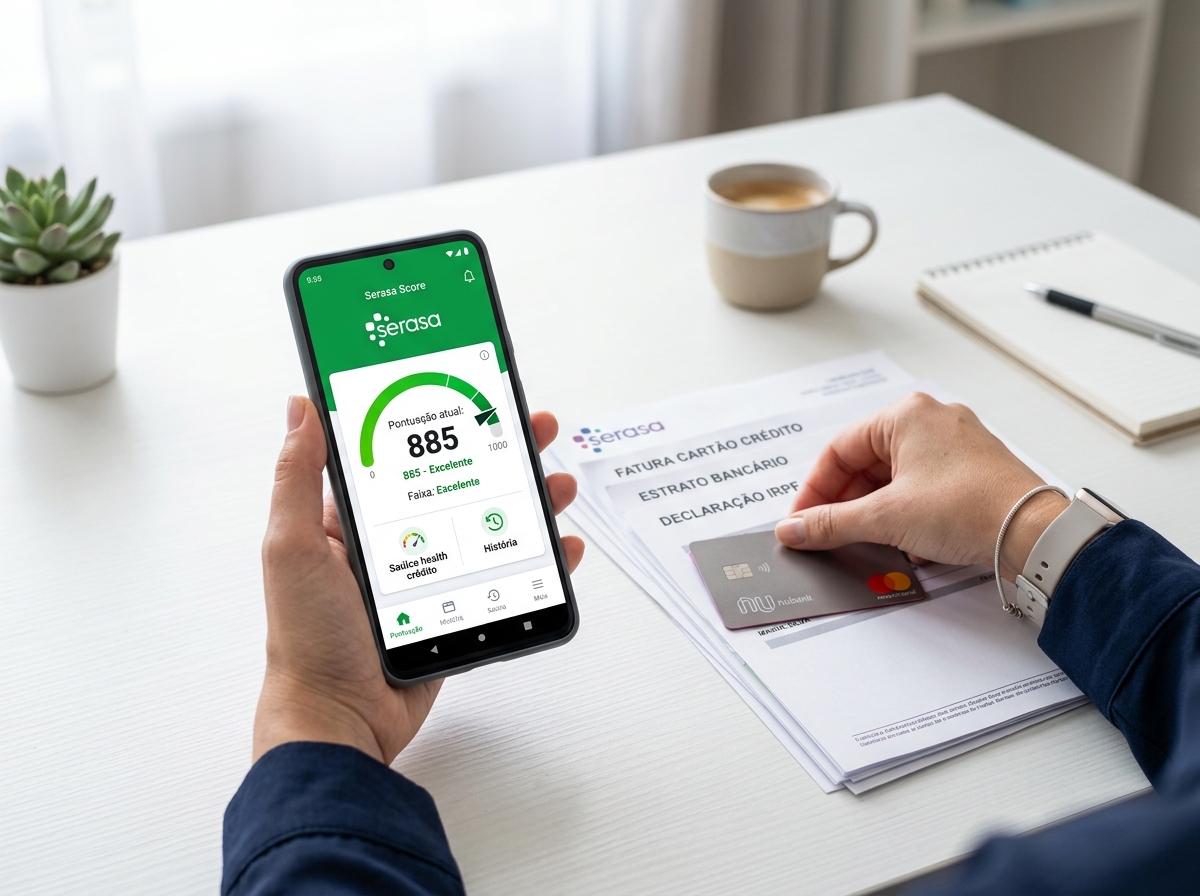
Você já tentou solicitar um cartão de crédito com limite decente, financiar a compra de um carro usado ou dar entrada no seu apartamento e, de repente, recebeu aquela mensagem fria e impessoal do banco: "No momento, sua proposta não foi aprovada pelo nosso sistema de análise de crédito"?
Ao investigar o motivo da recusa, a resposta é quase sempre a mesma: pontuação baixa no Score da Serasa.
Nesse momento, a reação de quem precisa de crédito é de pura urgência. Você digita no Google ou no YouTube "como aumentar o score da Serasa rápido" e é imediatamente bombardeado por anúncios duvidosos, promessas milagrosas e esquemas mirabolantes: "aumentamos seu score para 900 em 24 horas por R$ 150", "coloque CPF na nota de supermercado para subir 200 pontos" ou "faça transferências Pix diárias entre contas para turbinar o score".
A dura realidade é que a maioria desses conselhos da internet é composta por mitos puros ou, pior ainda, por golpes criminosos criados para roubar o dinheiro de quem já está vulnerável. Nenhuma empresa, despachante ou funcionário tem o poder mágico de invadir os sistemas dos birôs de crédito e alterar a sua pontuação manualmente.
No entanto, o Score da Serasa não é um mistério indecifrável nem uma loteria arbitrária. Ele é regido por um algoritmo estatístico transparente, embasado na Lei do Cadastro Positivo.
Quando você entende quais são os 4 fatores reais que compõem a sua nota e aplica os hábitos financeiros corretos, o seu score sobe de forma sólida, constante e sustentável.
Neste guia completo e definitivo, você vai aprender como aumentar o Score da Serasa de graça, como funcionam as faixas de pontuação, quais mitos você deve ignorar para não perder dinheiro e como a organização financeira diária é a sua melhor aliada para ter crédito farto no mercado.
O que é o Serasa Score e como as faixas de pontuação impactam sua vida?
O Serasa Score é uma pontuação estatística que varia de 0 a 1.000 pontos. O seu objetivo técnico é responder a uma única pergunta que os bancos fazem: "Qual é a probabilidade estatística de este consumidor atrasar ou deixar de pagar uma conta nos próximos 12 meses?".
A pontuação é regulamentada pela legislação federal brasileira, com destaque para a Lei do Cadastro Positivo (Lei Complementar nº 166/2019 e Lei nº 12.414/2011), que analisa não apenas se você tem dívidas negativadas, mas principalmente o seu histórico positivo de bom pagador.
A Serasa divide os consumidores em quatro grandes faixas de classificação de risco:
|
Faixa de Pontuação |
Classificação |
Nível de Risco |
|---|---|---|
|
701 a 1.000 pontos |
EXCELENTE |
Risco muito baixo |
|
501 a 700 pontos |
BOM |
Risco médio/baixo |
|
301 a 500 pontos |
BAIXO |
Risco considerável |
|
0 a 300 pontos |
MUITO BAIXO |
Risco crítico/negativado |
-
Muito Baixo (0 a 300 pontos): É a faixa comum de quem possui restrições no CPF (nome sujo) ou histórico recente de inadimplência grave. A obtenção de crédito formal é praticamente impossível;
-
Baixo (301 a 500 pontos): O consumidor até consegue aprovação em algumas contas digitais, mas com limites baixíssimos (R$ 50 a R$ 200) e taxas de juros elevadas;
-
Bom (501 a 700 pontos): É o patamar onde a maioria dos bancos tradicionais e fintechs aprova cartões de crédito com bons limites e financiamentos com taxas de mercado;
-
Excelente (701 a 1.000 pontos): O consumidor possui as melhores condições do mercado: taxas de juros reduzidas para financiamento habitacional, isenção de anuidades e limites generosos.
Os 4 fatores que realmente compõem o seu Score (Segredos do Algoritmo)
Ao contrário do que dizem nas redes sociais, a Serasa é transparente sobre os pilares que compõem o cálculo do seu Score. São quatro fatores com pesos matemáticos bem definidos:
1. Compromisso com Pagamentos e Pontualidade (Peso: 40% a 50%)
É, de longe, o pilar mais pesado e determinante de toda a pontuação. Pagar faturas de cartão de crédito, empréstimos, financiamentos e contas de consumo essenciais (água, energia elétrica e telefone) rigorosamente até o dia do vencimento constrói a sua reputação.
Pagar uma fatura com apenas três dias de atraso já é suficiente para emitir um alerta negativo no sistema e derrubar pontos da sua nota.
2. Registro de Dívidas e Pendências no CPF (Peso: 30% a 35%)
Ter o CPF inscrito em cadastros de inadimplentes, protestos em cartórios, cheques sem fundo ou ações judiciais de cobrança é o fator que mais destrói a pontuação de forma imediata. Enquanto houver débitos negativados, o seu score permanecerá travado na faixa baixa.
3. Frequência de Consultas de Crédito ao seu CPF (Peso: 10% a 15%)
Toda vez que você solicita um novo cartão de crédito, um empréstimo ou um financiamento em uma loja, a instituição faz uma consulta formal ao seu CPF na Serasa.
Se o sistema registrar quatro, cinco ou seis consultas em um curto intervalo de tempo (30 a 60 dias), o algoritmo interpreta que você está desesperado por dinheiro ou enfrentando uma crise de liquidez severa, e reduz a sua nota para proteger o sistema financeiro.
4. Evolução Financeira e Dados Cadastrais Atualizados (Peso: 5% a 10%)
Manter seu endereço, número de telefone, profissão e faixa de renda atualizados diretamente no aplicativo ou no portal oficial da Serasa garante que a instituição confirme a sua identidade e estabilidade cadastral.
Os 4 grandes mitos do Score que você precisa parar de acreditar
Antes de falarmos sobre o que funciona, desmonte estas quatro lendas urbanas que circulam na internet:
Mito 1: "Pagar uma taxa para empresas que prometem subir o score"
É GOLPE! A própria Serasa em seu Blog Oficial alerta com veemência: o Serasa Score é um cálculo 100% gratuito e automatizado. Ninguém — absolutamente ninguém — tem acesso aos servidores para mudar notas manualmente. Quem pede dinheiro prometendo subir seu score é um estelionatário que desaparecerá com o seu pagamento.
Mito 2: "Colocar CPF na nota fiscal do supermercado aumenta o score"
Não tem nenhuma relação. O programa da Nota Fiscal Paulista, Gaúcha, Cidadã ou equivalente pertence exclusivamente às Secretarias de Fazenda dos Estados (Sefaz) para combater a sonegação de ICMS e devolver créditos aos consumidores. As Sefaz estaduais não compartilham o histórico das suas compras no varejo com birôs privados de crédito como a Serasa.
Mito 3: "Fazer transferências Pix frequentes entre contas aumenta a nota"
Falso. O Pix é um sistema instantâneo de liquidação entre pessoas gerido pelo Banco Central. As transações financeiras comuns não alimentam a base de dados do Cadastro Positivo. O que entra no Cadastro Positivo são operações de crédito (faturas, financiamentos, crediários) e contas de concessionárias.
Mito 4: "O score sobe para 800 no dia seguinte em que eu pagar minha dívida"
A confiança é reconstruída com o tempo. Quando você quita uma dívida atrasada, a empresa credora tem o prazo legal de até 5 dias úteis para dar baixa na negativação do seu CPF. O seu nome fica limpo imediatamente, mas a pontuação do score sobe de maneira gradual (ao longo de 60 a 90 dias), à medida que você demonstra pontualidade nos meses seguintes.
O roteiro prático em 5 passos para aumentar seu Score de verdade
Se você quer ver a sua pontuação subir com consistência e sem gastar um centavo com intermediários, siga este plano de ação:
Passo 1: Limpe as pendências e renegocie débitos atrasados
O primeiro passo inegociável é eliminar qualquer restrição ativa no seu CPF. Acesse os canais oficiais como o Feirão Serasa Limpa Nome, negocie as dívidas com descontos sobre os juros e pague a primeira parcela do acordo. Assim que o pagamento for registrado, a restrição cai do sistema em até 5 dias úteis.
Passo 2: Centralize contas de consumo no seu nome
Para construir um histórico sólido no Cadastro Positivo, o sistema precisa ver contas sendo pagas no seu CPF. Coloque contas regulares de consumo da casa (energia elétrica, água, internet ou plano de celular pós-pago) no seu nome e pague todas elas antes da data de vencimento.
Passo 3: Ative e audite o seu Cadastro Positivo
Entre no portal oficial da Serasa ou no aplicativo oficial e verifique se o seu Cadastro Positivo está ativo. Consulte o relatório de pagamentos: se houver alguma conta apontada incorretamente como atrasada por falha do banco, você tem o direito legal de abrir uma contestação online e exigir a correção imediata em até 10 dias.
Passo 4: Faça uma "Quarentena de Pedidos de Crédito"
Se o seu score caiu recentemente ou você foi reprovado em uma solicitação de cartão, pare imediatamente de pedir novos cartões ou empréstimos. Fique por pelo menos 90 a 120 dias sem fazer nenhuma nova solicitação de crédito. Essa pausa permite que as consultas anteriores percam peso no algoritmo e seu score volte a respirar.
Passo 5: Use o cartão com responsabilidade (A Regra dos 30% a 50%)
Se você já tem um cartão de crédito, utilize-o para despesas recorrentes da rotina, mas evite utilizar 100% do limite concedido. Os algoritmos de crédito enxergam com bons olhos o consumidor que utiliza entre 30% e 50% do limite total do cartão e quita a fatura integralmente em dia, demonstrando que não depende do limite para sobreviver.
Perguntas Frequentes (FAQ): Dúvidas que as pessoas pesquisam com "Como"
Como aumentar o Score da Serasa de graça e sem intermediários?
Aumentar o score é um processo totalmente gratuito. Acesse o site ou aplicativo oficial da Serasa, confirme que seus dados cadastrais e o Cadastro Positivo estão ativos, pague todas as contas e faturas rigorosamente em dia e evite solicitar múltiplos cartões ou empréstimos em um curto intervalo de tempo.
Como saber o que está fazendo o meu Score baixar?
Dentro do aplicativo oficial da Serasa, na aba "Meu Score", você encontra o diagnóstico detalhado com os fatores positivos e negativos da sua pontuação. O app aponta com clareza se a queda ocorreu por atraso recente de fatura, excesso de consultas feitas por bancos no seu CPF ou dívidas em aberto.
Como aumentar o Score para conseguir financiamento imobiliário ou de veículo?
Para obter financiamento imobiliário, os bancos exigem estabilidade financeira e score preferencialmente acima de 600 a 700 pontos. Nos 6 meses anteriores ao pedido de financiamento, faça uma quarentena de pedidos de crédito, não atrase um único boleto, comprove renda formal com extratos organizados e monte uma reserva financeira para dar uma entrada maior, o que reduz o risco da operação para o banco.
Como não deixar o Score cair após conseguir um novo cartão?
Toda aprovação de cartão gera uma consulta inicial que pode oscilar a nota ligeiramente. Para mantê-la alta e em crescimento, nunca pague o valor mínimo da fatura, não parcele a fatura com juros e coloque o pagamento da fatura no débito automático ou configure alertas de vencimento para nunca esquecer a data.
Como o Kontai garante que suas contas nunca mais atrasem
O maior vilão silencioso que derruba o Score da Serasa não é a má-fé, mas o simples esquecimento das datas de vencimento na correria do dia a dia. É nesse ponto crucial que o Kontai protege a sua vida financeira.
1. Calendário Financeiro Inteligente de Vencimentos
Com o Kontai, você centraliza todos os seus compromissos, boletos e parcelas em um painel visual limpo. O aplicativo alerta com antecedência sobre contas que estão próximas do vencimento, garantindo que você nunca mais pague juros por atraso ou tenha o seu histórico manchado no Cadastro Positivo.
2. Leitura de Faturas e Notas via OCR sem Digitação
Não perca tempo anotando gastos. Ao receber uma conta ou realizar compras no supermercado e na farmácia, basta usar a câmera do celular para ler o cupom ou QR Code via OCR. O Kontai organiza seus lançamentos em 3 segundos, permitindo que você saiba exatamente quanto dinheiro já está comprometido para o pagamento das contas do mês.
3. Assistente com Chat de IA Integrado
Quer auditar o seu fluxo de caixa para ter certeza de que todas as contas serão pagas no prazo? Abra o chat com Inteligência Artificial do Kontai e pergunte diretamente:
-
"Kontai, quais são as contas que vencem nos próximos 7 dias e qual o saldo total necessário?"
-
"Quanto do meu salário livre deste mês já foi consumido por parcelamentos?"
-
"Qual porcentagem da minha renda está comprometida com custos fixos?"
A inteligência varre os seus lançamentos e entrega respostas precisas e imediatas para que você mantenha o comando absoluto do seu dinheiro.
Você pode experimentar essa tranquilidade através de um teste gratuito de 7 dias disponível em kontai.app.
Conclusão: Reputação financeira se constrói com consistência
O Score de Crédito não é uma sentença definitiva sobre o seu valor; é apenas o reflexo dos seus hábitos financeiros recentes.
Ao abandonar os mitos da internet, focar nos pilares reais de pontualidade e quitação de dívidas, e contar com o suporte moderno do Kontai para garantir que nenhuma conta fique esquecida, você reconstrói a sua reputação financeira e conquista a chave para realizar os maiores projetos da sua vida com tranquilidade e respeito no mercado.
Comece a sua virada financeira hoje mesmo e veja as portas do crédito se abrirem para você!
Fontes consultadas
-
Como aumentar o Score: 6 dicas práticas — Blog Serasa Score. Disponível em: Serasa / Como aumentar o Score.
-
Cadastro Positivo e Serasa Score: como aumentar sua pontuação — Blog Serasa. Disponível em: Serasa / Cadastro Positivo.
-
Legislação do Cadastro Positivo (Lei Complementar nº 166/2019 e Lei nº 12.414/2011) — Presidência da República / Casa Civil. Disponível em: Portal da Legislação.
-
Vídeo: COMO AUMENTAR SEU SCORE DE FORMA GRÁTIS E RÁPIDA — YouTube. Disponível em: YouTube / Aumentar Score.
-
Vídeo: COMO AUMENTAR O SCORE RÁPIDO EM 2026 — YouTube. Disponível em: YouTube / Score 2026.

Veja o Kontai em ação 👇
Descubra como é fácil organizar suas finanças em segundos.
Chega de sofrer com planilhas
O Kontai lê suas notas fiscais por foto, organiza seus gastos com IA e te mostra para onde seu dinheiro está indo em segundos.
Conhecer o Kontai