Como fazer orçamento mensal simples: o passo a passo
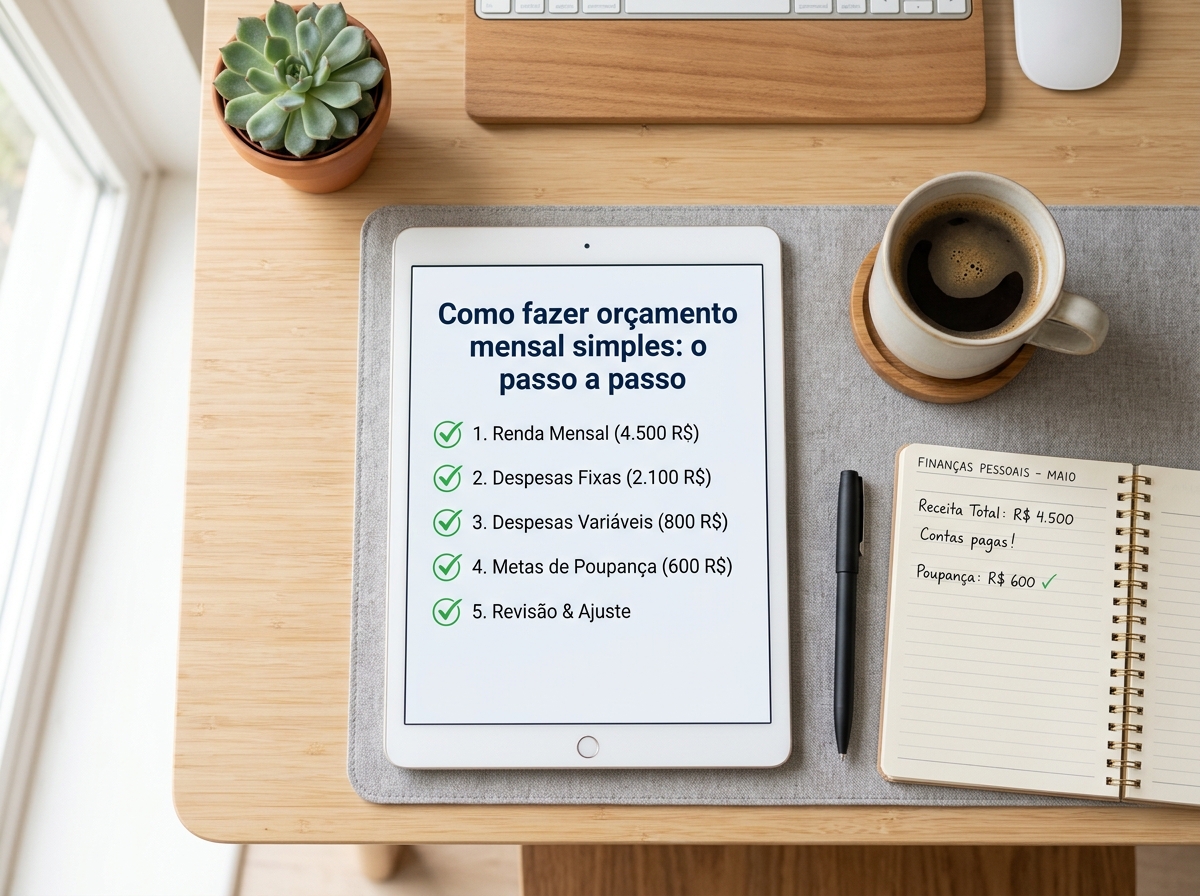
Como fazer orçamento mensal simples: o passo a passo prático para quem odeia matemática
Você já sentiu calafrios só de ouvir a expressão "fazer o orçamento familiar"?
Para a maioria das pessoas, a ideia de planejar os gastos do mês evoca memórias traumáticas de aulas de matemática da escola: fórmulas incompreensíveis, equações cheias de incógnitas, porcentagens com casas decimais e planilhas de Excel com trinta colunas e mensagens de erro em vermelho. Esse sentimento de inadequação diante dos números não é apenas uma preferência pessoal; é um bloqueio psicológico que impede a construção de uma vida estável.
A consequência desse trauma é previsível: a pessoa decide que "não nasceu para os números", desiste de controlar o dinheiro e passa a viver na base do improviso. Ela recebe o salário, vai pagando os boletos que vencem primeiro, passa o cartão de crédito no supermercado torcendo para não ser recusado e só descobre se o mês deu certo ou errado quando a conta entra no cheque especial. Esse ciclo de incerteza gera um estresse constante que afeta a saúde, os relacionamentos e a produtividade no trabalho.
Se você se identifica com esse cenário, saiba que temos uma verdade libertadora para compartilhar: você não precisa ser bom em matemática para ter uma vida financeira organizada e próspera. A organização financeira depende muito mais de comportamento e hábitos simples do que de habilidades aritméticas avançadas.
Fazer um orçamento eficiente não tem relação com cálculos complexos de álgebra ou gráficos avançados de contabilidade. O orçamento nada mais é do que um mapa simples de prioridades que diz para onde o seu dinheiro deve ir, em vez de você ficar se perguntando para onde ele foi. É assumir o comando da narrativa da sua própria vida financeira.
Neste guia completo e descomplicado, você vai aprender como fazer um orçamento mensal simples, como organizar suas contas em apenas três blocos visuais e como usar a tecnologia moderna para automatizar 100% dos cálculos sem precisar fazer nenhuma conta de cabeça. Vamos desconstruir os mitos que cercam o planejamento financeiro e entregar uma ferramenta prática que qualquer pessoa pode aplicar imediatamente.
Por que os métodos tradicionais de orçamento falham para a maioria das pessoas?
A grande razão pela qual milhões de brasileiros tentam organizar o orçamento e desistem em poucos dias reside no excesso de burocracia imposto pelos métodos tradicionais. Frequentemente, as ferramentas de controle financeiro são desenhadas por contadores para contadores, esquecendo que o cidadão comum precisa de algo intuitivo.
1. O erro das dezenas de categorias minuciosas
Muitos livros e consultores tradicionais sugerem que você crie 30 ou 40 categorias diferentes no seu orçamento: "Alimentação Básica", "Alimentação no Trabalho", "Guloseimas", "Padaria", "Transporte Coletivo", "Combustível", "Pedágio", "Estacionamento", "Higiene Pessoal", "Limpeza", "Farmácia de Uso Contínuo", "Farmácia Eventual".
Essa microgerência é o veneno de qualquer planejamento. No primeiro dia, você até tenta classificar tudo. No quinto dia, você toma um café na rua acompanhado de uma água mineral e não sabe se coloca em "Cafeteria", "Alimentação Fora" ou "Pequenos Gastos". A dúvida gera atrito mental, o atrito gera cansaço e você simplesmente abandona o orçamento. Quando a ferramenta exige mais esforço do que o benefício que ela entrega, o cérebro humano naturalmente a descarta.
2. A barreira do computador e das planilhas quebradas
De acordo com os dados setoriais da Febraban Notícias, mais de 83% de todas as movimentações financeiras no Brasil são realizadas exclusivamente pelo celular. Isso significa que a nossa vida financeira é móvel, instantânea e dinâmica.
Você vive e consome no ambiente móvel. Esperar que uma pessoa chegue em casa à noite após um dia exaustivo de trabalho, ligue um computador e abra uma planilha do Excel para digitar gastos manuais é ignorar o funcionamento da psicologia humana. A planilha é estática e exige que você se lembre de tudo o que gastou horas depois. A ferramenta precisa estar na palma da mão e exigir zero esforço operacional para que o hábito se consolide.
3. A ausência de educação financeira simples
Segundo pesquisas recentes da Febraban sobre comportamento financeiro, mais de 70% dos brasileiros declaram ter pouco ou nenhum conhecimento prático sobre planejamento financeiro. O jargão bancário — CDI, Selic, amortização, juros compostos — intimida o consumidor em vez de instruí-lo.
Essa falta de planejamento prévio reflete-se diretamente nos índices alarmantes da Pesquisa Peic da CNC, que mostram que cerca de 82% das famílias brasileiras possuem dívidas a vencer, sendo o cartão de crédito e a falta de previsão as principais causas da inadimplência. Sem uma educação que traduza conceitos complexos para uma linguagem do cotidiano, o ciclo de endividamento permanece inquebrável.
O método dos 3 blocos: O orçamento que não exige calculadora
Para fazer um orçamento funcionar no mundo real, você só precisa dividir a sua renda líquida em três blocos conceituais simples. Você não precisa calcular centavos quebrados; basta entender o papel de cada bloco e garantir que os grandes números estejam no lugar certo.
Bloco 1: A Sobrevivência (Até 60% da sua renda líquida)
Este bloco reúne tudo aquilo que você não pode deixar de pagar sob hipótese alguma, sob pena de despejo, corte de fornecimento ou risco à saúde. São os custos fixos e essenciais que mantêm a sua estrutura de vida funcionando.
- Aluguel do imóvel ou prestação do financiamento da casa;
- Taxa de condomínio, IPTU e contas de luz, água e gás;
- Alimentação essencial básica de feira e supermercado;
- Transporte básico diário para ir e voltar do trabalho;
- Plano de saúde familiar e medicamentos de uso contínuo.
Conforme dados da Pesquisa de Orçamentos Familiares (POF) do IBGE, habitação, alimentação e transporte absorvem compulsoriamente mais de 72% das despesas de consumo das famílias brasileiras. Ajustar os seus custos fixos para que caibam em torno de 60% do salário é o passaporte definitivo para a paz financeira, pois permite uma margem de manobra para os outros pilares da vida.
Bloco 2: O Estilo de Vida (Até 25% da sua renda líquida)
Este é o dinheiro da sua flexibilidade, do seu descanso e da sua alegria. É o valor que você pode gastar livremente ao longo do mês com o que bem entender, sem culpa e sem prestar contas a planilhas rígidas. Este bloco é fundamental para a saúde mental; um orçamento que proíbe o lazer é um orçamento fadado ao fracasso.
- Passeios com a família no fim de semana;
- Jantares, lanches e delivery de comida;
- Assinaturas de streaming de filmes e músicas;
- Roupas novas, calçados e cosméticos;
- Lazer e confraternizações com amigos.
O grande segredo deste bloco é a Quota Semanal: você pega o total destinado ao Estilo de Vida e divide por 4 (quatro semanas). Se você tem R$ 800,00 para lazer no mês, sabe que tem R$ 200,00 por semana. Gastou os R$ 200,00 no sábado? O domingo será de pipoca caseira e filme gratuito em casa, esperando a segunda-feira para liberar a cota seguinte. Essa divisão temporal torna o controle muito mais palpável.
Bloco 3: O Seu Futuro e Proteção (Pelo menos 15% da sua renda)
Este bloco não é "o que sobra no fim do mês". É o dinheiro que você transfere no dia em que o salário cai na conta. É o conceito de "pagar-se primeiro". Este valor serve para três propósitos críticos:
- Formação da sua Reserva de Emergência (em conta de liquidez diária);
- Quitação acelerada de parcelamentos de cartão de crédito antigos ou dívidas;
- Investimentos para projetos futuros (reforma da casa, estudos, aposentadoria).
Ao destinar 15% para o seu futuro, você deixa de ser um mero pagador de boletos e passa a ser um construtor de patrimônio.
Passo a passo prático: Como montar seu orçamento em 15 minutos
Siga este roteiro direto e comece hoje mesmo a organizar o seu mês sem complicações:
Passo 1: Descubra a sua Renda Líquida Real
Não use o salário bruto registrado na carteira de trabalho. Abra o extrato bancário e olhe o valor líquido exato que cai na sua conta (já descontados o INSS e o Imposto de Renda). Esse é o dinheiro real que está à sua disposição. Se você for autônomo, calcule a média dos últimos três meses para chegar a um número conservador.
Passo 2: Liste apenas os compromissos do Bloco 1 (Sobrevivência)
Pegue um papel ou o celular e anote os valores fixos: aluguel, luz média, água, transporte e a compra básica de alimentação. Some os valores. Se a soma estiver em até 60% da sua renda, parabéns: sua base é sólida. Se ultrapassar 70%, seu padrão fixo está pesado demais para o seu nível de renda atual e você precisará renegociar contratos ou planos.
Passo 3: Defina a sua Quota Semanal Livre (Bloco 2)
Multiplique seu salário por 0,25 (25%) e divida o resultado por 4. O número que sair dessa conta simples é o seu limite máximo de gastos discricionários por semana. Esse número deve estar "tatuado" na sua mente, pois ele é o único que você realmente precisa monitorar ativamente durante a semana.
Passo 4: Transfira os 15% do Futuro no Dia do Pagamento
Não espere o dia 30 para ver o que sobra. No instante em que o salário cair, faça um Pix dos 15% para a sua conta de reserva ou corretora. Ao se pagar primeiro, você remove a tentação do consumo por impulso e blinda o seu patrimônio.
Passo 5: Acompanhe sem fazer contas pelo celular
Durante a semana, você não precisa ficar fazendo cálculos matemáticos complexos. Basta olhar o total acumulado das despesas e checar se o limite semanal foi respeitado. Se você gastou demais na terça-feira, sabe que precisa ser mais contido na quinta para fechar a semana dentro da meta.
Estudo de caso: O orçamento descomplicado de Lucas (Salário de R$ 3.200,00)
Veja como Lucas, assistente administrativo que ganha R$ 3.200,00 líquidos, organizou seu orçamento sem nenhuma fórmula complexa e conseguiu sair do ciclo de "viver no limite":
| Bloco Orçamentário | % Alocada | Valor Mensal | Destinação Prática |
|---|---|---|---|
| Bloco 1: Sobrevivência | 60% | R$ 1.920,00 | Aluguel (R$ 1.050), Contas (R$ 320), Supermercado essencial (R$ 550) |
| Bloco 2: Estilo de Vida | 25% | R$ 800,00 | R$ 200,00 por semana livres para saídas, delivery e lanches |
| Bloco 3: Futuro e Reserva | 15% | R$ 480,00 | Transferidos no dia 5 para a reserva de emergência |
| Total Consolidado | 100% | R$ 3.200,00 | Orçamento equilibrado sem dor de cabeça |
Lucas não precisou passar horas no computador nem preencher fórmulas. Ele sabe apenas dois números fundamentais que guiam sua vida:
- Tem R$ 200,00 por semana para gastar com o que quiser;
- Todo mês, R$ 480,00 vão automaticamente para sua segurança financeira.
Essa clareza remove a culpa de tomar uma cerveja com os amigos ou pedir uma pizza, desde que o gasto esteja dentro da cota semanal.
Perguntas Frequentes (FAQ): Dúvidas que as pessoas pesquisam com "Como"
Como fazer um orçamento mensal quando a renda é variável (autônomos e freelancers)?
Para quem não tem salário fixo, a regra é trabalhar com a média dos últimos três a seis meses de renda mais baixa (o seu "piso de segurança"). Dimensione seus gastos fixos essenciais de sobrevivência para que caibam dentro desse piso mínimo. Nos meses em que o faturamento for maior, não aumente o seu padrão de vida; em vez disso, envie todo o excedente para uma reserva de oscilação, mantendo o seu custo de vida estável mesmo nos meses de baixa.
Como montar um orçamento pessoal simples usando apenas o celular?
Não use planilhas de Excel no celular; elas são pequenas, desconfortáveis e propensas a erros de digitação. Utilize um aplicativo de finanças moderno como o Kontai, que lê os comprovantes e cupons fiscais via OCR diretamente pela câmera do celular, eliminando a digitação manual e gerando gráficos automáticos das categorias em tempo real. O celular deve ser seu aliado de registro imediato, não uma ferramenta de tortura visual.
Como organizar o orçamento familiar quando o casal tem contas separadas?
O método mais justo é a Divisão Proporcional à Renda: se uma pessoa ganha R$ 4.000,00 (60% da renda do casal) e a outra ganha R$ 2.660,00 (40%), as despesas comuns da casa (aluguel, contas e supermercado) devem ser pagas na mesma proporção de 60% e 40%. Isso evita que o cônjuge que ganha menos fique sobrecarregado. O dinheiro restante de cada um após essa contribuição comum deve ser gerido individualmente com liberdade para despesas pessoais.
Como calcular os gastos do mês sem esquecer pequenas despesas do dia a dia?
O grande erro é tentar guardar pequenos gastos de cabeça. O "cafezinho" ou a "gorjeta" parecem inofensivos, mas somados podem destruir o orçamento. Crie o hábito de escanear o cupom fiscal ou o QR Code das compras de conveniência, farmácia e mercado no momento em que você sai do estabelecimento. Aplicativos com visão computacional registram a transação em segundos e evitam que despesas invisíveis passem despercebidas no fechamento do mês.
Como o Kontai faz todo o trabalho matemático por você
Se você odeia matemática, a melhor notícia de todas é que você não precisa mais calcular porcentagens nem digitar números em formulários cansativos. O Kontai foi desenvolvido especificamente para assumir todo o trabalho burocrático e operacional das suas finanças.
1. Zero Digitação: Leitura via OCR de Notas Fiscais
Com o Kontai, você não digita nomes de produtos, lojas ou preços. Ao fazer compras no mercado, padaria ou farmácia, basta apontar a câmera do smartphone para o cupom fiscal ou QR Code da NFC-e. A visão computacional do aplicativo lê cada item em segundos, classifica as despesas e alimenta o seu orçamento automaticamente. Isso elimina o erro humano e a preguiça de registrar os gastos.
2. Orçamento Automático em Tempo Real
O aplicativo calcula as proporções entre custos fixos e variáveis sozinho. Você não precisa saber quanto 15% representa do seu salário; o sistema já faz essa conta. Em um painel visual limpo e intuitivo, você bate o olho na tela e enxerga na hora se a sua cota semanal de gastos está sendo respeitada ou se você precisa "pisar no freio", sem precisar fazer nenhuma conta de matemática.
3. Assistente com Chat de IA Integrado
Quer tirar uma dúvida sobre o seu orçamento? Não procure relatórios complicados. Abra o chat com Inteligência Artificial do Kontai e pergunte diretamente em português, como se estivesse falando com um consultor:
- "Kontai, quanto ainda posso gastar esta semana para não estourar meu orçamento de estilo de vida?"
- "Qual porcentagem da minha renda líquida deste mês foi para custos essenciais de moradia?"
- "Quanto gastei em compras parceladas nos últimos 60 dias?"
A inteligência varre sua base de dados e devolve respostas exatas, práticas e mastigadas instantaneamente. Você pode experimentar essa tranquilidade sem matemática através de um teste gratuito de 7 dias disponível em kontai.app.
Conclusão: Clareza é poder
O orçamento pessoal não foi feito para engessar sua vida, proibir você de se divertir ou transformar você em um gênio da matemática. Ele existe para devolver a sua autonomia, eliminar a ansiedade do final do mês e garantir que cada hora do seu trabalho árduo seja direcionada para construir segurança e bem-estar para você e para quem você ama.
Esqueça o medo da matemática e as planilhas complexas do passado que só serviam para gerar frustração. Adote o método dos 3 blocos simples, aproveite a automação inteligente do Kontai e experimente, pela primeira vez, a paz de ter total controle sobre o seu dinheiro.
Fontes consultadas
- Pesquisa de Orçamentos Familiares (POF) 2017-2018: Primeiros Resultados — Instituto Brasileiro de Geografia e Estatística (IBGE). Disponível em: Agência de Notícias IBGE / POF.
- Pesquisa de Endividamento e Inadimplência do Consumidor (Peic) — Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC). Disponível em: Pesquisas CNC / Peic.
- Estatísticas de Canais Digitais e Educação Financeira no Brasil — Febraban Notícias. Disponível em: Portal Febraban / Notícias.
- Vídeo: ORGANIZE SEU DINHEIRO SEM PLANILHA: O melhor jeito de começar — Canal Nath Finanças, YouTube. Disponível em: YouTube / Nath Finanças.
- Vídeo: Como fazer um ORÇAMENTO MENSAL SIMPLES — Canal Joice Milacci, YouTube. Disponível em: YouTube / Joice Milacci.
- Vídeo: How to Create a MONTHLY FINANCIAL PLAN (Complete Step by Step) — Canal de Educação Financeira, YouTube. Disponível em: YouTube / Monthly Financial Plan.

Veja o Kontai em ação 👇
Descubra como é fácil organizar suas finanças em segundos.
Chega de sofrer com planilhas
O Kontai lê suas notas fiscais por foto, organiza seus gastos com IA e te mostra para onde seu dinheiro está indo em segundos.
Conhecer o Kontai