Como organizar as finanças do casal: o guia definitivo para dividir contas sem brigas
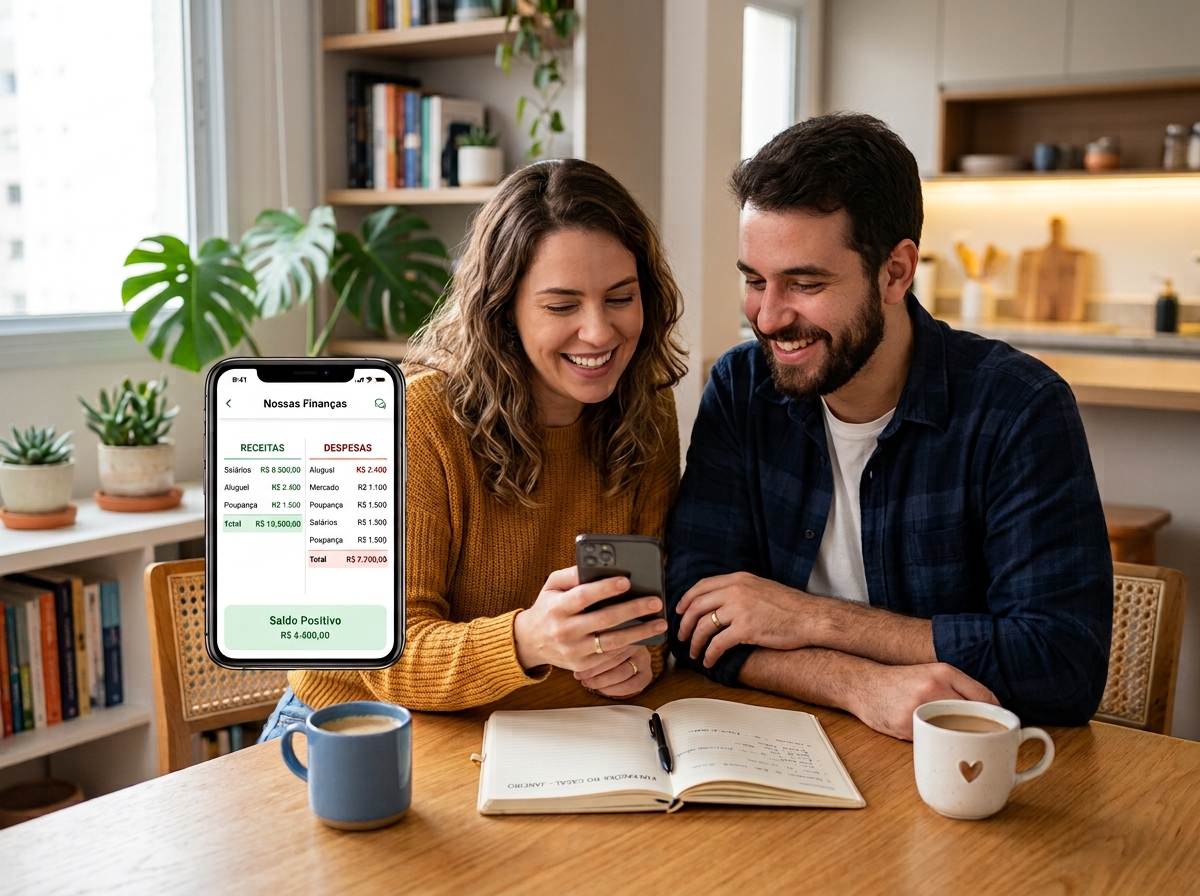
Como organizar as finanças do casal: o guia definitivo para dividir contas sem brigas.
Você já sentiu aquele clima pesado na sala de estar quando o assunto "contas da casa" ou "fatura do cartão" surge na conversa com o seu parceiro ou parceira? Para muitos casais, falar sobre dinheiro tornou-se o gatilho perfeito para discussões estressantes: cobranças veladas sobre quem gastou mais no fim de semana, descontentamento sobre compras supérfluas escondidas na fatura ou a eterna sensação de injustiça quando um dos parceiros ganha mais e as contas continuam sendo divididas rigorosamente "meio a meio".
O resultado desse desgaste é conhecido: o casal evita falar de finanças para manter a paz aparente, os problemas continuam acumulando por baixo do tapete e, quando a crise financeira estoura, o relacionamento entra em colapso. A boa notícia é que construir uma vida a dois financeiramente saudável não exige que vocês concordem em 100% dos gostos pessoais nem que abram mão da sua individualidade. O segredo reside em adotar um modelo de divisão transparente e equilibrado, aplicar o método do "Meu, Seu e Nosso" e automatizar o controle das despesas conjuntas para que nenhum dos parceiros precise assumir o papel desgastante de "fiscal de gastos" do outro.
Neste guia completo e prático, você vai aprender como organizar as finanças do casal, como calcular a divisão proporcional de contas de acordo com o salário de cada um, como eliminar o tabu do dinheiro no relacionamento e como usar a tecnologia para que vocês prosperem juntos sem nenhuma briga.
O dinheiro como vilão conjugal: O que revelam as pesquisas no Brasil
Se o dinheiro tem sido motivo de atrito no seu relacionamento, saiba que vocês não estão sozinhos. O descompasso financeiro é, de forma isolada, um dos maiores motores de desgaste afetivo e rupturas matrimoniais no país. A falta de um sistema claro de gestão e a ausência de diálogo transformam o que deveria ser um recurso de construção em uma arma de destruição da paz doméstica.
De acordo com levantamentos da Serasa repercutidos pela CNN Brasil, mais de 53% dos brasileiros apontam as questões financeiras como o principal motivo de brigas nos relacionamentos amorosos, superando ciúmes e divergências de convivência rotineira. Esse dado demonstra que a saúde do bolso está intrinsecamente ligada à saúde do coração.
Pesquisas realizadas pela Confederação Nacional de Dirigentes Lojistas (CNDL) e pelo SPC Brasil (IBDFAM / SPC Brasil) confirmam esse cenário: cerca de quatro em cada dez casais discutem com frequência por dinheiro. A frequência dessas discussões indica que o problema não é a falta episódica de capital, mas sim a dinâmica contínua de como esse capital é gerido e percebido por ambos.
Ainda mais revelador é o fenômeno da chamada infidelidade financeira: levantamentos do Sistema CNDL apontam que mais de 50% dos consumidores admitiram já ter escondido compras, compras parceladas no cartão ou dívidas do cônjuge por receio de julgamento ou conflito. Esconder gastos é um sintoma claro de que o ambiente financeiro do casal é punitivo em vez de colaborativo.
Quando somamos a isso o fato de que, segundo a POF do IBGE, as despesas essenciais com habitação, alimentação e transporte consomem mais de 72% da renda familiar média, fica evidente que um casal que não se comunica financeiramente está construindo a sua relação sobre areia movediça. Com uma margem de manobra tão estreita para o erro, a organização torna-se uma questão de sobrevivência para o vínculo amoroso.
Os 3 grandes erros que destroem a paz financeira a dois
A maioria dos atritos conjugais não surge por falta de dinheiro, mas por falhas de alinhamento na dinâmica do dia a dia. Identificar esses erros é o primeiro passo para a mudança.
1. A armadilha da divisão "50/50" com salários desiguais
Dividir todas as contas da casa rigorosamente meio a meio parece uma ideia justa à primeira vista, pois evoca a ideia de igualdade. No entanto, ela transforma-se em uma armadilha tóxica quando existe diferença de remuneração entre os parceiros. A igualdade matemática absoluta, neste caso, gera uma desigualdade real na qualidade de vida.
Imagine que uma pessoa ganhe R$ 6.000,00 líquidos e a outra ganhe R$ 2.400,00. As despesas conjuntas da casa somam R$ 3.600,00. Se dividirem meio a meio (R$ 1.800,00 para cada), o impacto será devastadoramente diferente para cada um:
-
Quem ganha R$ 6.000,00: Paga R$ 1.800,00 (apenas 30% da sua renda) e fica com R$ 4.200,00 livres para investir, ter lazer e realizar desejos pessoais.
-
Quem ganha R$ 2.400,00: Paga os mesmos R$ 1.800,00 (esmagadores 75% da sua renda) e fica com apenas R$ 600,00 para todas as suas despesas pessoais do mês inteiro.
Essa disparidade gera uma assimetria cruel: uma pessoa vive com folga e quer fazer programas caros, enquanto a outra vive endividada e estressada, acumulando mágoas silenciosas e sentindo-se explorada ou incapaz.
2. A perda total da individualidade (Juntar tudo em uma conta só sem regras)
O extremo oposto também é destrutivo: casais que juntam 100% da renda em uma única conta corrente e passam a monitorar cada centavo que o outro gasta. Este modelo anula a autonomia do indivíduo. Se um compra uma camisa ou o outro vai ao salão de beleza, o gasto vira motivo de debate e prestação de contas exaustiva. Ter que pedir "permissão" ao parceiro para pequenos prazeres pessoais mina a autoestima e estimula a infidelidade financeira citada anteriormente. Sem privacidade financeira para o "supérfluo", o indivíduo sente-se sufocado.
3. O papel de "policial e infrator"
Em quase todo casal, um é naturalmente mais poupador e o outro é mais gastador. O erro fatal ocorre quando um assume o papel de "fiscal severo" que só sabe criticar e o outro assume o papel de "adolescente fujão" que esconde compras. Para o relacionamento prosperar, o controle financeiro precisa sair da esfera do julgamento moral e passar para o campo dos números objetivos e transparentes, onde ambos são sócios de um projeto comum.
O Método do "Meu, Seu e Nosso" (O Sistema das 3 Contas)
A estrutura mais moderna, justa e pacífica para organizar o dinheiro do casal é o Sistema das Três Contas. Este modelo permite a união para os grandes objetivos sem sacrificar a liberdade individual.
|
Tipo de Conta |
Finalidade |
Responsabilidade |
|---|---|---|
|
CONTA NOSSO |
Despesas conjuntas, moradia, alimentação e metas da família. |
Gestão compartilhada. |
|
CONTA MEU |
Gastos individuais livres da Pessoa A. |
Total autonomia da Pessoa A. |
|
CONTA SEU |
Gastos individuais livres da Pessoa B. |
Total autonomia da Pessoa B. |
-
A Conta NOSSO (Conjunta ou Centralizadora): É a conta destinada exclusivamente a pagar a vida em comum: aluguel/financiamento, contas de luz e água, compras de supermercado e feira, condomínio, IPTU e a reserva de emergência da família. É o núcleo da estabilidade do casal.
-
A Conta MEU (Individual da Pessoa A): Conta pessoal onde cai a "mesada livre" da Pessoa A. Esse dinheiro é 100% de livre uso: pode ser gasto em roupas, jogos, cosméticos ou cafezinhos sem nenhuma necessidade de justificativa ao parceiro.
-
A Conta SEU (Individual da Pessoa B): Conta pessoal com a "mesada livre" da Pessoa B, com a mesma liberdade e autonomia absoluta. Se ela quiser gastar tudo em um único item ou poupar para um sonho individual, a decisão é apenas dela.
Com o Sistema das 3 Contas, o casal protege o lar sem aprisionar a individualidade de ninguém.
Como calcular a Divisão Proporcional à Renda em 4 passos simples
Para que a contribuição para a Conta NOSSO seja perfeitamente justa, utilize o método da proporcionalidade matemática. Isso garante que o esforço financeiro seja equivalente ao peso da renda de cada um.
Passo 1: Some a renda líquida total do casal
Some os salários líquidos (aquilo que realmente cai na conta após impostos) de ambos.
-
Exemplo: João ganha R$ 4.500,00 e Camila ganha R$ 3.000,00.
-
Renda Total do Casal = R$ 7.500,00.
Passo 2: Calcule o percentual de participação de cada um
Divida o salário de cada parceiro pela renda total do casal para descobrir quanto cada um representa no orçamento total:
-
Participação de João: R$ 4.500 / R$ 7.500 = 0,60 → 60%
-
Participação de Camila: R$ 3.000 / R$ 7.500 = 0,40 → 40%
Passo 3: Some o custo total das despesas conjuntas da casa
Faça o levantamento de todos os custos fixos e da alimentação básica da residência.
-
Suponha que os custos comuns da casa somem R$ 4.000,00 por mês.
Passo 4: Aplique as porcentagens ao valor da casa
Cada um transfere a sua cota exata para a Conta Comum no início do mês, proporcionalmente ao que ganha:
-
João contribui com 60%: 0,60 x R$ 4.000,00 = R$ 2.400,00
-
Camila contribui com 40%: 0,40 x R$ 4.000,00 = R$ 1.600,00
O resultado no bolso de ambos
Ao final das transferências, veja como o saldo residual é equilibrado:
-
João pagou R$ 2.400,00 e ficou com R$ 2.100,00 livres na sua conta pessoal.
-
Camila pagou R$ 1.600,00 e ficou com R$ 1.400,00 livres na sua conta pessoal.
Neste cenário, ambos comprometeram exatamente a mesma proporção (cerca de 53%) dos seus rendimentos com a casa. Ninguém se sente explorado, o custo de vida está coberto e ambos preservam um saldo expressivo para seus gastos pessoais e metas individuais.
O Ritual do "Encontro Financeiro Mensal" (Reunião sem DR)
Para manter o método funcionando sem atritos, estabeleça o Encontro Financeiro Mensal. Este não é um momento de briga, mas de gestão de uma empresa chamada "Família".
-
Periodicidade: Uma vez por mês (preferencialmente no primeiro fim de semana após o pagamento).
-
Duração: No máximo 30 a 40 minutos para não se tornar cansativo.
-
Ambiente: Descontraído e agradável. Pode ser com um café especial, petiscos ou uma taça de vinho na mesa. O ambiente físico influencia a disposição emocional para o diálogo.
-
Regra de Ouro: Proibição absoluta de cobranças do passado. O objetivo não é brigar por causa do sapato comprado há três semanas ou do jantar caro que um dos dois pagou. O foco deve ser olhar para a frente: conferir se as contas da casa foram cobertas, celebrar as metas atingidas (como o valor guardado para a reserva) e planejar a viagem ou a compra importante do próximo mês.
Perguntas Frequentes (FAQ): Dúvidas que os casais pesquisam com "Como"
Como falar sobre dinheiro com o parceiro sem gerar briga?
O segredo é iniciar a conversa a partir de sonhos e objetivos futuros, e não de dívidas ou cortes punitivos. Em vez de dizer "você gasta demais no cartão", o que gera defesa imediata, comece com uma abordagem colaborativa: "amor, eu quero muito que a gente consiga fazer aquela viagem no final do ano ou dar entrada na nossa casa. Vamos sentar juntos para ver como podemos organizar nossas contas para que isso aconteça?". Focar no benefício compartilhado desarma defesas emocionais e cria um senso de propósito comum.
Como funciona a divisão proporcional quando um dos dois fica desempregado?
Se um parceiro perde a fonte de renda, a proporção temporariamente muda para 100% arcada por quem continua empregado, respeitando o princípio de união do casal. A contrapartida de quem está sem renda é assumir com dedicação a redução dos custos operacionais da casa (pesquisa de preços mais rigorosa, preparo de refeições caseiras para evitar delivery) enquanto foca ativamente na recolocação profissional. É um pacto de apoio mútuo.
Conta conjunta ou contas separadas: qual é o melhor modelo?
O modelo híbrido (o Sistema das Três Contas) é o mais equilibrado e recomendado por especialistas em comportamento humano. Ele une o melhor dos dois mundos: uma conta conjunta exclusiva para pagar as despesas comuns e as metas da família (unidade), somada a duas contas individuais separadas para que cada parceiro preserve sua liberdade de gastos sem precisar prestar contas de compras pessoais (individualidade).
Como lidar quando um do casal é gastador e o outro é extremamente poupador?
O equilíbrio é alcançado através do respeito aos limites da mesada livre. O parceiro poupador não deve criticar o que o parceiro gastador faz com o saldo da sua conta individual, desde que a sua cota obrigatória para as contas comuns da casa e para a reserva familiar tenha sido transferida pontualmente no início do mês. A "conta individual" é o espaço sagrado onde o gastador pode ser gastador sem prejudicar o futuro da família.
Como o Kontai traz paz e transparência para o casal
Gerenciar finanças a dois em caderninhos ou planilhas de Excel compartilhadas quase sempre gera atrito sobre quem esqueceu de anotar determinada despesa ou onde foi parar aquele recibo amassado. O Kontai foi desenvolvido para dar transparência total ao casal sem nenhum trabalho manual extenuante.
1. Leitura de Notas Fiscais via OCR sem Discussões
Ao fazer compras no supermercado, na farmácia ou para a casa, ninguém precisa perder tempo digitando itens. Basta apontar a câmera do celular para o cupom fiscal ou QR Code da NFC-e. O Kontai lê os produtos em 3 segundos, separa alimentação básica de itens supérfluos e lança os valores nas categorias corretas automaticamente. Isso elimina a dúvida sobre "com o que gastamos tanto no mercado?".
2. Painéis Compartilhados com Proporção em Tempo Real
O aplicativo permite que o casal visualize a evolução do orçamento da casa em tempo real. Ambos conseguem enxergar com clareza o saldo restante para alimentação, moradia e lazer. Essa visibilidade compartilhada elimina a necessidade de cobranças e desconfianças, pois os dados estão disponíveis para ambos a qualquer momento.
3. Assistente de IA como Mediador Neutro
Querem auditar os números da casa sem entrar em conflito direto? O casal pode perguntar diretamente ao chat de Inteligência Artificial do Kontai:
-
"Kontai, quanto nós gastamos em supermercado e feira este mês?"
-
"Qual porcentagem da nossa renda conjunta já foi consumida por contas fixas?"
-
"Se nós economizarmos R$ 200 nas compras de mercado, quanto nós acumulamos para a nossa viagem em 6 meses?"
A inteligência analisa os dados objetivos e entrega respostas neutras, precisas e sem juízo de valor, atuando como um facilitador da harmonia conjugal e um consultor financeiro disponível 24 horas por dia.
Vocês podem experimentar essa nova rotina a dois através de um teste gratuito de 7 dias disponível em kontai.app.
Conclusão: Prosperar a dois é uma conquista de alinhamento
O dinheiro não precisa ser o motivo de desgaste do seu relacionamento; ele pode e deve ser a ferramenta que viabiliza a construção dos sonhos e da segurança do casal. A transição de um modelo de conflito para um modelo de parceria exige apenas uma mudança de sistema e de perspectiva.
Ao abandonar a divisão engessada, adotar o método da divisão proporcional com o Sistema das Três Contas e contar com o suporte automatizado do Kontai, vocês substituem o estresse das cobranças pela cumplicidade de crescer juntos. A organização financeira não é sobre restrição, é sobre liberdade de escolha e previsibilidade.
Sentem-se juntos hoje mesmo, conversem sobre os sonhos da família e descubram a tranquilidade de caminhar rumo a um futuro financeiro compartilhado, próspero e em paz.
Fontes consultadas
-
Finanças são o principal motivo de brigas entre casais no Brasil — Serasa / CNN Brasil. Disponível em: CNN Brasil / Economia.
-
Quatro em cada dez brasileiros casados brigam por dinheiro — SPC Brasil / CNDL / IBDFAM. Disponível em: IBDFAM / Notícias.
-
Hábitos Financeiros e Infidelidade Financeira no Brasil — Sistema CNDL. Disponível em: Sistema CNDL / Publicações.
-
Pesquisa de Orçamentos Familiares (POF) 2017-2018: Primeiros Resultados — Instituto Brasileiro de Geografia e Estatística (IBGE). Disponível em: Agência de Notícias IBGE / POF.
-
Vídeo: QUEM PAGA MAIS? DINHEIRO em CASAL: 7 dicas poderosas para uma vida financeira a dois! — Canal Me Poupe!, YouTube. Disponível em: YouTube / Me Poupe!.
-
Vídeo: Finanças para casais - Casais inteligentes enriquecem juntos — Canal Investidor Sardinha | Raul Sena, YouTube. Disponível em: YouTube / Investidor Sardinha.
-
Vídeo: COMO ENRIQUECER EM CASAL? — Canal Irmãos Dias Podcast / Gustavo Cerbasi, YouTube. Disponível em: YouTube / Irmãos Dias Podcast.

Veja o Kontai em ação 👇
Descubra como é fácil organizar suas finanças em segundos.
Chega de sofrer com planilhas
O Kontai lê suas notas fiscais por foto, organiza seus gastos com IA e te mostra para onde seu dinheiro está indo em segundos.
Conhecer o Kontai