Consórcio ou Financiamento: qual vale a pena?
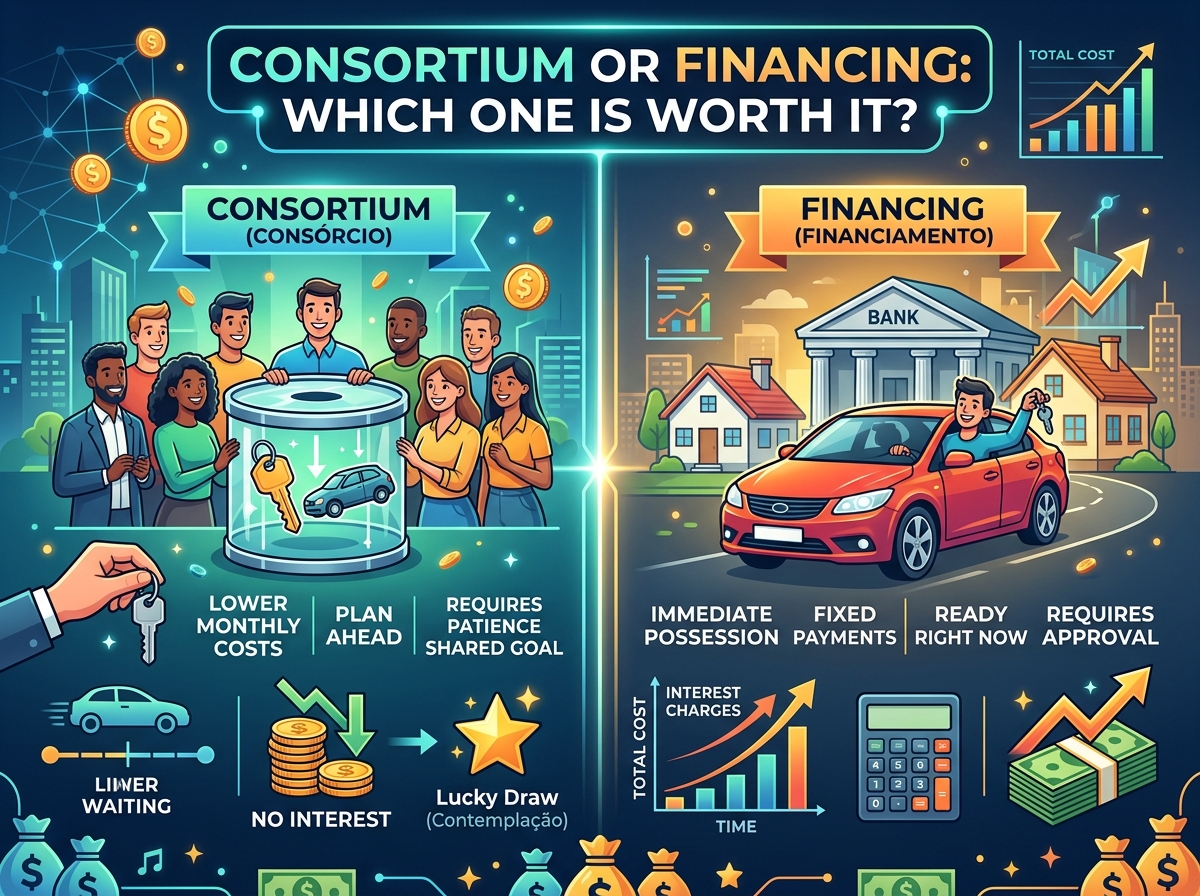
Consórcio ou Financiamento: qual vale a pena?
Você decidiu que chegou a hora de dar um passo importante na sua vida: comprar o seu primeiro imóvel para sair do aluguel ou adquirir um carro para trabalhar e ter mais conforto com a sua família.
No entanto, no momento exato em que você começa a fazer as primeiras contas, surge a clássica e angustiante dúvida que paralisa milhões de brasileiros: vale mais a pena entrar em um consórcio ou contratar um financiamento bancário?
De um lado, os defensores do consórcio repetem o famoso slogan comercial: "Consórcio não tem juros, é a melhor forma de economizar e planejar o seu futuro". Do outro lado, quem opta pelo financiamento argumenta com pragmatismo: "No financiamento você paga juros ao banco, mas você sai dirigindo o carro ou com a chave do apartamento na mão no mesmo dia, sem depender da sorte de sorteios".
Para tornar a decisão ainda mais confusa, vendedores mal-intencionados de consórcios fazem promessas verbais de contemplação rápida com lances embutidos que quase nunca se concretizam, enquanto os bancos cobram seguros, taxas administrativas e indexadores de correção que inflam a prestação mensal.
A verdade é que nem o consórcio é uma solução mágica sem custos, nem o financiamento é sempre um mau negócio. Ambos são instrumentos financeiros com propósitos, prazos, riscos e perfis psicológicos completamente diferentes.
Neste guia completo e imparcial, você vai entender como cada modalidade realmente funciona nos bastidores, desvendar os custos ocultos do consórcio, comparar os números reais em uma tabela definitiva e descobrir qual das opções é a mais indicada para o seu momento de vida e para o seu bolso.
A encruzilhada financeira: O tempo versus o imediatismo
Toda decisão de compra de bens de alto valor (como imóveis de R$ 300.000 ou automóveis de R$ 70.000) se resume a um dilema central entre tempo e custo:
O DILEMA DA COMPRA A PRAZO
FINANCIAMENTO: Você compra TEMPO (leva o bem agora e paga juros altos pelo privilégio da rapidez).
CONSÓRCIO: Você compra ECONOMIA (paga menos taxas, mas entrega o TEMPO da sua vida à espera).
A grande armadilha acontece quando o consumidor tenta usar uma ferramenta projetada para o longo prazo com a mentalidade de quem precisa da solução para ontem.
Como funciona o Financiamento (Vantagens, custos e a posse imediata)
O financiamento bancário é uma operação de crédito tradicional regulamentada pelo Banco Central do Brasil. O banco empresta os recursos para pagar o vendedor do imóvel ou da concessionária à vista, e você assume uma dívida contratual com a instituição financeira, pagando prestações mensais acrescidas de juros.
As Vantagens do Financiamento:
-
Posse Imediata do Bem: É a maior vantagem de todas. Uma vez aprovado o crédito e registrado o contrato, você se muda imediatamente para a casa própria ou sai da concessionária com o veículo no seu nome;
-
Eliminação Imediata do Aluguel: No caso de imóveis prontos, você substitui imediatamente o pagamento do aluguel pelo pagamento da prestação de um patrimônio que será seu;
-
Direito à Amortização Extraordinária: Toda vez que sobrar dinheiro (como 13º salário ou FGTS), você pode abater diretamente o saldo devedor principal com dedução proporcional dos juros futuros, encurtando anos de contrato.
As Desvantagens e Custos do Financiamento:
-
Juros Compostos Elevados: O Custo Efetivo Total (CET) embute taxas de juros nominais, seguros obrigatórios (MIP e DFI) e taxas de administração;
-
Exigência de Entrada Financeira: A maioria das instituições financeiras exige entre 20% e 30% do valor do bem à vista para liberar o financiamento;
-
Custo Total Final Alto: Se você não fizer amortizações extras ao longo do contrato e pagar apenas o boleto mensal por 30 anos, terminará pagando o equivalente a dois ou até três imóveis inteiros para o banco.
Como funciona o Consórcio (Desmistificando o mito do "sem custo")
O consórcio é uma modalidade de compra colaborativa regulamentada pela Lei nº 11.795/2008 e fiscalizada pelo Banco Central. Um grupo de pessoas com o mesmo objetivo se une e contribui mensalmente para um fundo comum gerido por uma administradora autorizada pela Associação Brasileira de Administradoras de Consórcios (ABAC). A cada mês, são realizadas assembleias onde participantes são contemplados com a carta de crédito.
O maior argumento de vendas do consórcio é a frase: "Consórcio não tem juros!".
Isso é uma verdade matemática estrita, mas uma mentira prática se você achar que consórcio é de graça. O consórcio embute outros custos expressivos que precisam ser calculados na ponta do lápis:
1. A Taxa de Administração
A empresa administradora do consórcio não trabalha de graça. Ela cobra uma Taxa de Administração para gerenciar o grupo, organizar assembleias e fazer as cobranças.
-
Em consórcios imobiliários, essa taxa varia geralmente entre 15% e 25% do valor total do bem diluída no prazo;
-
Em consórcios de automóveis, a taxa costuma ficar entre 12% e 20%.
2. O Fundo de Reserva e Seguros
Para proteger o grupo contra a inadimplência de membros que deixam de pagar as parcelas, as administradoras cobram uma taxa extra de Fundo de Reserva (entre 1% e 3%) e, na maioria dos contratos, um seguro prestamista obrigatório.
3. O Reajuste Anual das Parcelas (A inflação do bem)
Para garantir que a última pessoa contemplada daqui a 10 anos consiga comprar o mesmo apartamento ou carro da primeira pessoa sorteada, a carta de crédito é reajustada anualmente pela inflação:
-
Em consórcios imobiliários, usa-se o INCC (Índice Nacional de Custo da Construção) ou IPCA;
-
Em consórcios de veículos, usa-se a Tabela Fipe ou o IPCA.
O que isso significa no seu bolso? Quando o valor da carta de crédito sobe 8% para acompanhar a inflação da construção civil, o valor de todas as parcelas mensais que você ainda tem a pagar sobe exatamente os mesmos 8%. O consórcio não tem parcela fixa; ele tem parcelas reajustadas ano após ano.
4. A Realidade dos Sorteios e Lances
A contemplação ocorre de duas formas:
-
Por Sorteio: Depende puramente da sorte da extração da Loteria Federal. Em um grupo com 500 ou 1.000 participantes, você pode ser sorteado no 1º mês ou no 180º mês (15 anos depois);
-
Por Lance Livre: O participante oferece um adiantamento de parcelas com recursos próprios ou FGTS. No mercado imobiliário e automotivo atual, para ter chances reais de ser contemplado por lance, o mutuário precisa ofertar lances que giram entre 35% e 55% do valor da carta de crédito. Se você já tem 40% do dinheiro guardado na mão, esse mesmo valor já serviria como uma excelente entrada em um financiamento bancário!
Tabela comparativa: Financiamento vs. Consórcio
Veja o comparativo direto entre as duas modalidades:
|
Critério de Comparação |
Financiamento Bancário |
Consórcio Tradicional |
|---|---|---|
|
Acesso ao Bem |
Imediato (posse no momento do contrato) |
Incerto (depende de sorteio ou lance vencedor) |
|
Cobrança de Juros |
Sim (juros contratuais sobre saldo devedor) |
Não (isento de juros remuneratórios) |
|
Taxas de Gestão |
Taxas bancárias e seguros obrigatórios (MIP/DFI) |
Taxa de Administração (15% a 25%) + Fundo de Reserva |
|
Exigência de Entrada |
Sim (geralmente de 20% a 30% do bem) |
Não obrigatória (apenas parcelas mensais) |
|
Reajuste das Parcelas |
SAC (decrescentes) ou Price (fixas com TR) |
Reajustadas anualmente pelo INCC ou Fipe |
|
Ideal para quem... |
Precisa do bem imediatamente ou paga aluguel |
Não tem pressa alguma e já tem moradia garantida |
Em quais situações o Financiamento é a melhor escolha?
O financiamento bancário é a opção racional e indicada nos seguintes cenários:
-
Você mora de aluguel e quer a casa própria: Pagar aluguel enquanto paga a parcela de um consórcio é uma sangria dupla que destrói o orçamento. No financiamento, você cancela o aluguel no dia da mudança e direciona esse mesmo valor para a parcela de um imóvel próprio;
-
Você precisa do carro imediatamente para trabalhar: Se você é motorista de aplicativo, representante comercial, autônomo ou precisa do veículo para locomoção diária indispensável, você não pode esperar 2 ou 3 anos pela sorte de um sorteio;
-
Você tem disciplina para amortizar o contrato: Se você se planeja para fazer amortizações extraordinárias regulares (cortando prazo), você reduz o custo total do financiamento em até 70%, aproximando o custo total final daquele cobrado pela taxa de administração de um consórcio.
Em quais situações o Consórcio é a melhor escolha?
O consórcio torna-se vantajoso nas seguintes circunstâncias específicas:
-
Você não tem nenhuma pressa e já possui moradia: Você já tem casa própria quitada ou mora com familiares sem custos, e deseja planejar a compra de um segundo imóvel para investimento ou renda futura daqui a 5 ou 10 anos;
-
Troca planejada de veículo no médio prazo: O seu carro atual está funcionando perfeitamente, mas você deseja trocá-lo por um modelo mais novo daqui a 3 ou 4 anos sem se descapitalizar de uma vez;
-
Pessoas que não conseguem guardar dinheiro sozinhas: Para indivíduos que sofrem com a falta de disciplina e gastam o dinheiro se ele ficar parado na conta corrente, o boleto mensal do consórcio funciona como uma "poupança forçada" (embora guardar dinheiro por conta própria no Tesouro Selic seja matematicamente muito mais rentável).
A terceira via: Por que poupar e comprar à vista supera ambos?
Poucos vendedores falam sobre isso, mas existe uma terceira alternativa muito mais lucrativa: guardar o valor da parcela mensal em uma aplicação de renda fixa segura (como o Tesouro Selic ou CDB 100% CDI):
-
Em vez de pagar juros ao banco no financiamento ou pagar taxa de administração de 20% para a administradora de consórcio, é você quem recebe juros compostos todos os meses;
-
No consórcio de um imóvel de R$ 300.000 em 180 meses, se você aplicar a mesma parcela no Tesouro Selic, você acumula o valor total para comprar o imóvel à vista em cerca de 100 a 110 meses (muito antes do término do consórcio);
-
Com o dinheiro na mão à vista, você negocia descontos agressivos na hora da compra.
Perguntas Frequentes (FAQ): Dúvidas que as pessoas pesquisam com "Como"
Como funciona o lance embutido no consórcio?
No lance embutido, você utiliza um percentual da própria carta de crédito (geralmente entre 15% e 30%) como lance na assembleia. Se a sua oferta for vencedora, esse percentual é descontado do valor total recebido. Por exemplo: em uma carta de R$ 200.000 com lance embutido de 25% (R$ 50.000), você é contemplado, mas retira uma carta líquida de R$ 150.000, continuando obrigado a pagar o plano sobre os R$ 200.000 originais.
Como usar o FGTS no consórcio imobiliário?
Pelas normas do Conselho Curador do FGTS e do Sistema Financeiro da Habitação, você pode utilizar o saldo do FGTS no consórcio imobiliário para três finalidades: ofertar lance na assembleia para tentar a contemplação, abater o saldo devedor de parcelas após a contemplação ou complementar o valor da carta de crédito na compra do imóvel residencial próprio.
Como cancelar um consórcio se eu não conseguir mais pagar as parcelas?
Para cancelar, você deve formalizar a desistência junto à administradora do consórcio. Pelas regras da Lei nº 11.795/2008, o consorciado excluído continua participando de sorteios mensais específicos para desistentes até o término do grupo, quando terá direito a receber o valor pago amortizado, com o desconto contratual da taxa de administração e multas rescisórias.
Como saber se a administradora de consórcio é confiável?
Antes de assinar qualquer contrato de consórcio, consulte a lista oficial de administradoras autorizadas no site do Banco Central do Brasil. Verifique também a reputação da empresa no portal Reclame Aqui e exija que todas as promessas de contemplação estejam escritas no contrato oficial registrado.
Como o Kontai ajuda você a planejar o seu bem sem se endividar
Quer você decida financiar para ter a posse imediata, quer opte por um consórcio planejado ou pela compra à vista, você precisará de uma rotina sólida de controle financeiro para não comprometer o orçamento da sua família. É aí que o Kontai faz toda a diferença.
1. Auditoria Instantânea de Despesas via OCR
Comprar um carro ou imóvel exige manter as contas equilibradas mês a mês. O Kontai elimina o esforço de preencher planilhas: basta apontar a câmera do celular para os cupons fiscais e notas de compras. O aplicativo categoriza e audita seus gastos em 3 segundos, garantindo que as parcelas do seu projeto caibam com segurança no seu bolso.
2. Painéis Dinâmicos de Planejamento de Lances e Entradas
O Kontai permite cadastrar a conquista do seu bem como uma meta prioritária. O aplicativo monitora suas despesas semanais em tempo real e calcula a sobra mensal necessária para acumular o dinheiro da entrada do financiamento ou do lance vencedor do consórcio.
3. Assistente com Chat de IA Integrado
Quer saber o impacto de uma parcela no seu padrão de vida? Abra o chat com Inteligência Artificial do Kontai e pergunte diretamente:
-
"Kontai, se eu assumir uma parcela de R$ 1.200 por mês, quanto sobrará para o estilo de vida da minha família?"
-
"Onde estão os vazamentos invisíveis do meu orçamento que posso estancar para acelerar a juntada da minha entrada?"
-
"Qual porcentagem da minha renda líquida já está comprometida com custos fixos hoje?"
A inteligência varre os seus dados reais cadastrados e entrega diagnósticos claros e objetivos.
Você pode experimentar todas essas ferramentas práticas através de um teste gratuito de 7 dias disponível em kontai.app.
Conclusão: Escolha com a razão e proteja a sua paz
Se você tem urgência real de moradia ou trabalho, o financiamento bancário combinado com uma estratégia agressiva de amortização de prazo é o caminho mais seguro e direto. Se você não tem pressa alguma e já possui estabilidade habitacional, o consórcio pode servir como um planejamento de longo prazo. E se você tiver paciência e disciplina para poupar com o suporte tecnológico do Kontai, a compra à vista sempre será a campeã de economia.
Faça as contas com sinceridade, analise o seu momento de vida e dê o próximo passo com segurança e tranquilidade!
Fontes consultadas
-
Regulamentação do Sistema de Consórcios (Lei nº 11.795/2008 e Circulares) — Banco Central do Brasil. Disponível em: Banco Central do Brasil / Consórcios.
-
Dados do Setor de Consórcios no Brasil — Associação Brasileira de Administradoras de Consórcios (ABAC). Disponível em: ABAC.
-
Cartilha de Crédito Imobiliário e Financiamento Habitacional — Caixa Econômica Federal. Disponível em: Caixa / Habitação.
-
Artigo e Análise: Consórcio ou financiamento? Entenda a diferença entre os dois — ABAC Notícias. Disponível em: ABAC Notícias Textuais.
-
Vídeo: Consórcio ou financiamento: qual é o mais barato para comprar? — YouTube. Disponível em: YouTube / ABAC.

Veja o Kontai em ação 👇
Descubra como é fácil organizar suas finanças em segundos.
Chega de sofrer com planilhas
O Kontai lê suas notas fiscais por foto, organiza seus gastos com IA e te mostra para onde seu dinheiro está indo em segundos.
Conhecer o Kontai