Educação financeira infantil como ensinar seus filhos a lidar com dinheiro
Educação financeira infantil: como ensinar seus filhos a lidar com dinheiro e as regras da mesada
Você já passou pela situação constrangedora de entrar em um shopping ou supermercado com o seu filho e vê-lo começar um escândalo de choro no chão porque queria um brinquedo caro que você não podia comprar naquele momento?
Ou talvez você tenha filhos um pouco mais velhos, que passam horas no celular jogando games como Roblox, Free Fire ou Brawl Stars e, de repente, você descobre uma cobrança inesperada de R$ 300,00 ou R$ 500,00 na fatura do seu cartão de crédito por compras de "moedas virtuais" e "skins" dentro do aplicativo?
Diante de episódios como esses, a reação de muitos pais e mães é oscilar entre a irritação e a culpa. Alguns optam pela proibição severa e dizem que "dinheiro é assunto de adulto e criança não tem que se meter". Outros, movidos pelo cansaço da rotina ou pelo desejo de dar aos filhos o que não tiveram na infância, acabam cedendo a todos os caprichos materiais, criando crianças com baixíssima tolerância à frustração.
A consequência desse tabu é desastrosa: o Brasil é um dos países com os maiores índices de endividamento do mundo, onde mais de 80% das famílias adultas vivem no vermelho justamente porque nunca receberam uma única aula de educação financeira prática na infância.
Ensinar seus filhos a lidar com o dinheiro não significa transformá-los em pequenos contadores avarentos nem privá-los das alegrias da infância. Significa dar a eles uma das maiores ferramentas de maturidade, autonomia e respeito ao trabalho que um pai e uma mãe podem oferecer.
Neste guia completo e acolhedor, você vai aprender como ensinar educação financeira para os filhos em cada fase da infância, como calcular o valor ideal da mesada ou da semanada, por que pagar por tarefas domésticas é um erro pedagógico perigoso, como aplicar o Método dos Três Potes e como o exemplo prático dentro de casa prepara seus filhos para um futuro próspero e equilibrado.
Por que a educação financeira começa dentro de casa?
Durante décadas, o dinheiro foi tratado dentro dos lares brasileiros como um segredo sombrio ou um tabu inviolável. Os pais pagavam as contas a portas fechadas, discutiam sobre dívidas em sussurros para as crianças não ouvirem e mantinham os filhos em uma bolha de alienação.
No entanto, a ciência do desenvolvimento infantil e as pesquisas da Organização para a Cooperação e Desenvolvimento Econômico (OCDE) comprovam: a relação emocional de um indivíduo com o dinheiro é moldada predominantemente até os 7 a 10 anos de idade, a partir da observação dos hábitos dos pais.
Mesmo que a Base Nacional Comum Curricular (BNCC) do Ministério da Educação tenha determinado a inclusão da educação financeira como tema transversal nas escolas, o aprendizado teórico em sala de aula de nada adianta se, em casa, a criança enxerga os pais brigando por causa de faturas, comprando compulsivamente por impulso ou parcelando a vida inteira no cartão de crédito.
A criança não aprende o que você fala; ela aprende o que você faz.
A idade certa para começar: Como ensinar em cada fase do crescimento
Uma criança de 4 anos não tem capacidade cognitiva para entender taxa Selic ou inflação, assim como um adolescente de 15 anos não se sentirá motivado por um cofrinho de plástico. O segredo é respeitar as etapas biológicas do desenvolvimento:
│ AS 3 FASES DO APRENDIZADO FINANCEIRO │
│ Dos 3 aos 6 anos: A noção de troca, espera e cofrinho │
│ Dos 7 aos 11 anos: A era da SEMANADA e o Método dos 3 Potes│
│ Dos 12 aos 17 anos: A era da MESADA MENSAL e a autonomia │
Fase 1: Dos 3 aos 6 anos (A Noção de Troca e Limite)
Nessa idade pré-escolar, o dinheiro é um conceito puramente concreto. A criança vê você passar o cartão de plástico ou apontar o celular para o leitor de QR Code e acha que aquela "mágica" gera produtos infinitos de graça.
O que ensinar:
-
O dinheiro é finito e fruto de trabalho: Explique de forma lúdica que o papai e a mamãe trabalham horas durante o dia para trocar o tempo de trabalho por dinheiro, e que esse dinheiro acaba;
-
A arte da escolha (Não dá para ter tudo): Quando for à padaria ou ao supermercado, dê à criança uma missão de escolha: "Hoje você pode escolher o pacote de biscoito OU o suco, os dois juntos não cabem na compra de hoje". Ensinar a criança a abrir mão de uma coisa para ter outra é a base do autocontrole emocional;
-
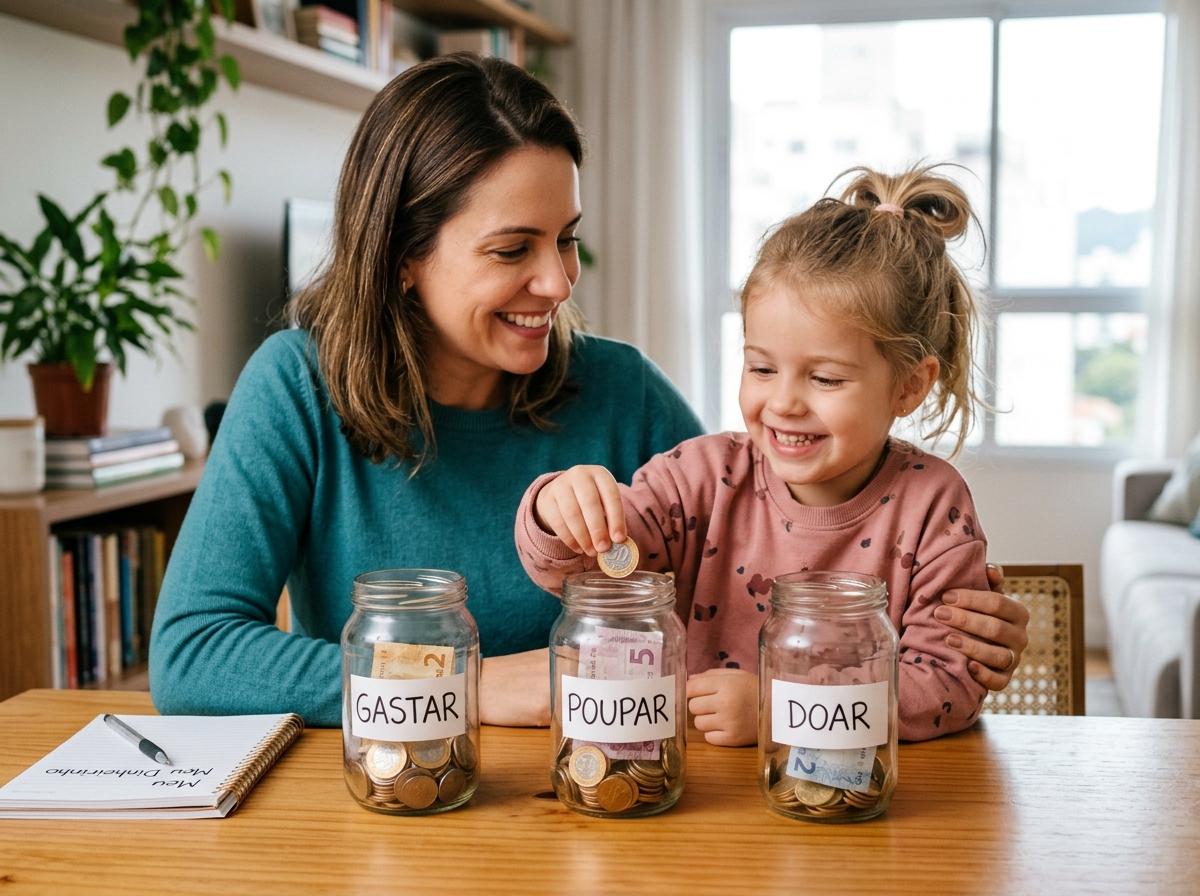
O Cofrinho Transparente: Use um pote de vidro ou plástico transparente. Moedas que caem ali e fazem barulho mostram fisicamente o dinheiro se acumulando com o tempo.
Fase 2: Dos 7 aos 11 anos (A Era da Semanada)
A partir da alfabetização e das primeiras noções de matemática na escola, a criança passa a ter consciência do valor numérico das notas. No entanto, ela ainda tem uma percepção temporal curta: um mês inteiro soa como uma eternidade inalcançável.
Por isso, a regra de ouro para essa faixa etária é a SEMANADA (pagamento semanal todo domingo ou segunda-feira).
Como funciona a Semanada:
-
Você combina um valor fixo semanal em dinheiro físico (cédulas e moedas);
-
A criança é responsável por gerenciar pequenos gastos (como o lanche da escola ou um doce na rua);
-
Se ela gastar toda a semanada na terça-feira à tarde, você aplica a regra da firmeza amorosa: não adiante um único centavo até o próximo domingo. Ficar sem dinheiro de quarta a sábado e sentir a pequena dor de não poder comprar o picolé com os amigos é o aprendizado mais valioso que ela terá na vida.
Fase 3: Dos 12 aos 17 anos (A Mesada Mensal e a Autonomia)
Na adolescência, a percepção de tempo se expande. É o momento de fazer a transição gradual para a MESADA MENSAL.
Como funciona a Mesada do Adolescente:
-
O jovem deve assumir compromissos maiores e mais previsíveis: o transporte do mês, o cinema com os amigos, os créditos do celular e presentes para aniversários de colegas;
-
Pode-se introduzir uma conta digital para menores vinculada aos pais (com cartão de débito sem função de crédito nem cheque especial);
-
O adolescente aprende na pele o que é esticar o dinheiro ao longo de 30 dias. Se a mesada acabar no dia 12, ele aprenderá a recusar passeios e programar melhor suas despesas no mês seguinte.
Como calcular o valor ideal da mesada e da semanada
Uma das maiores dúvidas dos pais é: "Quanto dinheiro devo dar?".
Não dê dinheiro demais (para não gerar desperdício e futilidade) nem de menos (a ponto de a criança não conseguir exercitar nenhuma escolha real).
A literatura pedagógica e educadores financeiros sugerem uma fórmula prática simples baseada na idade da criança:
1. Para a Semanada (Dos 7 aos 11 anos)
-
Fórmula: Multiplique a idade da criança por R$ 1,50 a R$ 2,50 por semana.
-
Exemplo com R$ 2,00 por ano de idade:
-
Criança de 7 anos: $7 \times \text{R$ 2,00} = \mathbf{R$\ 14,00\ \text{por semana}}$ (cerca de R$ 56/mês);
-
Criança de 9 anos: $9 \times \text{R$ 2,00} = \mathbf{R$\ 18,00\ \text{por semana}}$ (cerca de R$ 72/mês);
-
Criança de 11 anos: $11 \times \text{R$ 2,00} = \mathbf{R$\ 22,00\ \text{por semana}}$ (cerca de R$ 88/mês).
2. Para a Mesada Mensal (Dos 12 aos 17 anos)
-
Calcule a média dos gastos reais que o adolescente precisará gerenciar no mês (lanches, passeios e transporte) e adicione uma pequena sobra de 15% para que ele possa poupar para um sonho maior (como um jogo de videogame ou uma peça de roupa especial).
-
Geralmente varia entre R$ 100,00 e R$ 250,00 por mês, de acordo com a renda da família.
O Método dos Três Potes: Gastar, Guardar e Compartilhar
Ensinar a gastar tudo o que ganha cria adultos consumistas. Ensinar a guardar tudo cria adultos avarentos e ansiosos. O equilíbrio perfeito é ensinado através do Método dos Três Potes:┌─────────────────────────────────────────────────────────────┐
│ O MÉTODO DOS TRÊS POTES │
├─────────────────────────────────────────────────────────────┤
│ POTE 1: 50% para GASTAR AGORA (Liberdade e presente) │
│ POTE 2: 40% para GUARDAR (Metas e sonhos futuros) │
│ POTE 3: 10% para DOAR (Empatia, caridade e desapego) │
└─────────────────────────────────────────────────────────────┘
-
Pote 1: Gastar Agora (50%): Dinheiro de uso imediato e livre da criança. Ela compra doces, gibis, figurinhas ou brinquedos pequenos sem precisar da aprovação dos pais;
-
Pote 2: Guardar para um Sonho (40%): Dinheiro acumulado para um objetivo de médio prazo. Se a criança quer um brinquedo de R$ 80,00, ela aprende a guardar essa fatia por 6 ou 8 semanas até atingir o valor. A alegria de comprar algo conquistado com o próprio esforço constrói autoestima duradoura;
-
Pote 3: Doar e Compartilhar (10%): Destinado a comprar um brinquedo para uma criança carente no Natal, ração para um abrigo de animais ou ajudar alguém em necessidade. Desenvolve empatia, generosidade e a percepção de que o dinheiro serve para transformar o mundo.
Pagar por tarefas domésticas e notas escolares: Por que é um erro perigoso?
Muitos pais caem na tentação de "remunerar" os filhos por arrumar a cama, lavar a louça ou tirar nota 10 na prova de matemática.
Embora pareça uma ideia prática para motivar a criança, psicólogos infantis e educadores financeiros alertam: essa prática é extremamente contraproducente.
Arrumar o próprio quarto, recolher o prato da mesa e cuidar dos próprios pertences são obrigações básicas de qualquer membro de uma família. Quando você paga o seu filho para arrumar a própria cama, você envia a mensagem de que a solidariedade familiar só existe mediante pagamento financeiro. Em pouco tempo, quando você pedir para ele jogar o lixo fora, a resposta será: "Quanto você vai me pagar por isso?".
Da mesma forma, estudar é a responsabilidade central da criança com o seu próprio futuro, e não um serviço terceirizado prestado aos pais.
A mesada deve ser educativa e previsível. Se você quiser ensinar o conceito de trabalho remunerado extraordinário, crie tarefas de exceção que normalmente envolveriam contratar alguém de fora (como ajudar a lavar o carro da família no domingo ou fazer a faxina pesada da garagem), mas mantenha as obrigações da rotina estritamente desvinculadas de dinheiro.
Como lidar com o consumismo de telas e compras em jogos digitais
Os maiores perigos financeiros da infância moderna não estão mais nas vitrines dos shoppings, mas dentro dos smartphones e tablets: jogos que utilizam mecanismos viciantes de compras de moedas virtuais (Robux, V-Bucks, Diamantes).
Para proteger seu bolso e ensinar limites:
-
Desvincule cartões de crédito das lojas de aplicativos (Google Play e Apple App Store) ou configure a exigência obrigatória de senha e biometria para qualquer download;
-
Estabeleça uma regra para o dinheiro virtual: Se o adolescente quiser comprar moedas em um jogo, o dinheiro deve sair do Pote 1 (Gastar Agora) da mesada dele. Quando a criança vê o dinheiro físico virar um comprovante de recarga e sumir do bolso, ela passa a ponderar se realmente vale a pena gastar R$ 30,00 em uma roupa de avatar virtual.
Perguntas Frequentes (FAQ): Dúvidas que pais pesquisam com "Como"
Como começar a dar mesada para o filho pela primeira vez?
Faça uma conversa alegre e acolhedora em um fim de semana. Explique que ele está crescendo e que agora terá a responsabilidade de cuidar de uma quantia própria para aprender a administrar. Entregue os três potinhos (Gastar, Guardar e Doar) e estabeleça regras claras sobre quais gastos passam a ser de responsabilidade dele a partir daquele dia.
O que fazer se a criança gastar toda a mesada no primeiro dia?
Mantenha a calma e não dê nenhum dinheiro extra. Quando a criança pedir para comprar algo nos dias seguintes, responda com afeto e firmeza: "Eu compreendo que você queria muito esse doce, mas a sua semanada acabou. No próximo domingo você receberá novamente e poderá escolher melhor como usar o dinheiro". Deixar a criança vivenciar as consequências da própria escolha é o método pedagógico mais eficaz que existe.
Como ensinar meu filho a economizar no supermercado?
Envolva a criança na dinâmica das compras da casa. Dê a ela uma prancheta com a lista de itens essenciais e faça o "Desafio do Caçador de Preços": peça para ela comparar o preço por quilo de duas marcas de achocolatado ou sabão em pó. Se a compra da lista ficar abaixo do teto previsto, parte da economia pode ser direcionada para o pote dos sonhos dela.
Com quantos anos abrir uma conta digital para o filho?
A partir dos 12 aos 14 anos, a abertura de uma conta digital infantil/jovem (gerenciada sob a supervisão dos pais) é excelente para ensinar o funcionamento de extratos bancários, transferências Pix e uso de cartão de débito, preparando o jovem com segurança para a vida universitária e o primeiro estágio.
O exemplo dos pais: Como a organização do Kontai ensina seus filhos
Nenhuma aula teórica sobre educação financeira substitui o impacto visual de ver os próprios pais gerenciarem as contas do lar com leveza, transparência e sem desespero. É nesse ambiente que o Kontai fortalece a harmonia da sua família.
1. Transparência Visual sem Brigas
Ao usar o Kontai, os pais não precisam esconder faturas ou sussurrar sobre despesas. Os painéis visuais do aplicativo mostram com clareza a divisão entre despesas de sobrevivência, compras do mês e metas de economia. Você pode sentar com seus filhos de forma aberta e mostrar para onde vai o esforço da família.
2. Leitura de Notas Fiscais via OCR no Supermercado
Transforme as compras de supermercado em uma experiência divertida de aprendizado em família. Ao sair do caixa, deixe que o seu filho aponte a câmera do celular para o cupom fiscal ou QR Code da nota. O Kontai lê todos os produtos em 3 segundos e exibe os gráficos na tela, ensinando a criança que a tecnologia moderna serve para facilitar a gestão consciente da nossa vida.
3. Assistente com Chat de IA como Ferramenta Educativa
Quer planejar as férias da família com a participação dos filhos? Abra o chat com Inteligência Artificial do Kontai e pergunte diretamente:
-
"Kontai, quanto nós economizamos em compras de mercado este mês em relação ao mês passado?"
-
"Se nós pouparmos R$ 150 por semana em despesas supérfluas, quando atingiremos a nossa meta para a viagem de férias?"
-
"Quais categorias de gastos da casa consumiram a maior parte do orçamento familiar este mês?"
A inteligência analisa seus dados reais e entrega diagnósticos objetivos, mostrando aos seus filhos que o dinheiro da família é administrado com planejamento, maturidade e amor.
Você pode experimentar todas essas ferramentas práticas através de um teste gratuito de 7 dias disponível em kontai.app.
Conclusão: O melhor legado financeiro é o preparo para a vida
Dar educação financeira aos seus filhos não é sobre torná-los milionários da noite para o dia; é sobre protegê-los das armadilhas do endividamento, da ansiedade de consumo e do estresse que destroem a saúde mental de milhões de adultos.
Ao introduzir a noção de limites desde cedo, adotar o Método dos Três Potes, aplicar a mesada educativa com constância e demonstrar na prática a organização do lar com o suporte do Kontai, você entrega aos seus filhos o maior presente que um pai e uma mãe podem conceder: a sabedoria para construir uma vida autônoma, digna e próspera.
Comece a conversar abertamente sobre dinheiro com seus filhos hoje mesmo e construa o alicerce do futuro da sua família!
Fontes consultadas
-
Base Nacional Comum Curricular (BNCC): Educação Financeira como Tema Transversal — Ministério da Educação (MEC). Disponível em: Portal MEC / BNCC.
-
Diretrizes de Educação Financeira nas Escolas — Organização para a Cooperação e Desenvolvimento Econômico (OCDE) / CVM. Disponível em: CVM / Educação Financeira.
-
Vídeo: MESADA para FILHOS(AS): importância, quantia ideal e quando começar — Canal Fred Marques, YouTube. Disponível em: YouTube / Fred Marques.
-
Vídeo: Mesada para filhos: sim ou não? — YouTube. Disponível em: YouTube / Mesada para Filhos.
-
Vídeo: Educação Financeira para Crianças de 4 Anos — YouTube. Disponível em: YouTube / Educação Financeira Infantil.

Veja o Kontai em ação 👇
Descubra como é fácil organizar suas finanças em segundos.
Chega de sofrer com planilhas
O Kontai lê suas notas fiscais por foto, organiza seus gastos com IA e te mostra para onde seu dinheiro está indo em segundos.
Conhecer o Kontai