Entenda a diferença de gastos fixos e variáveis
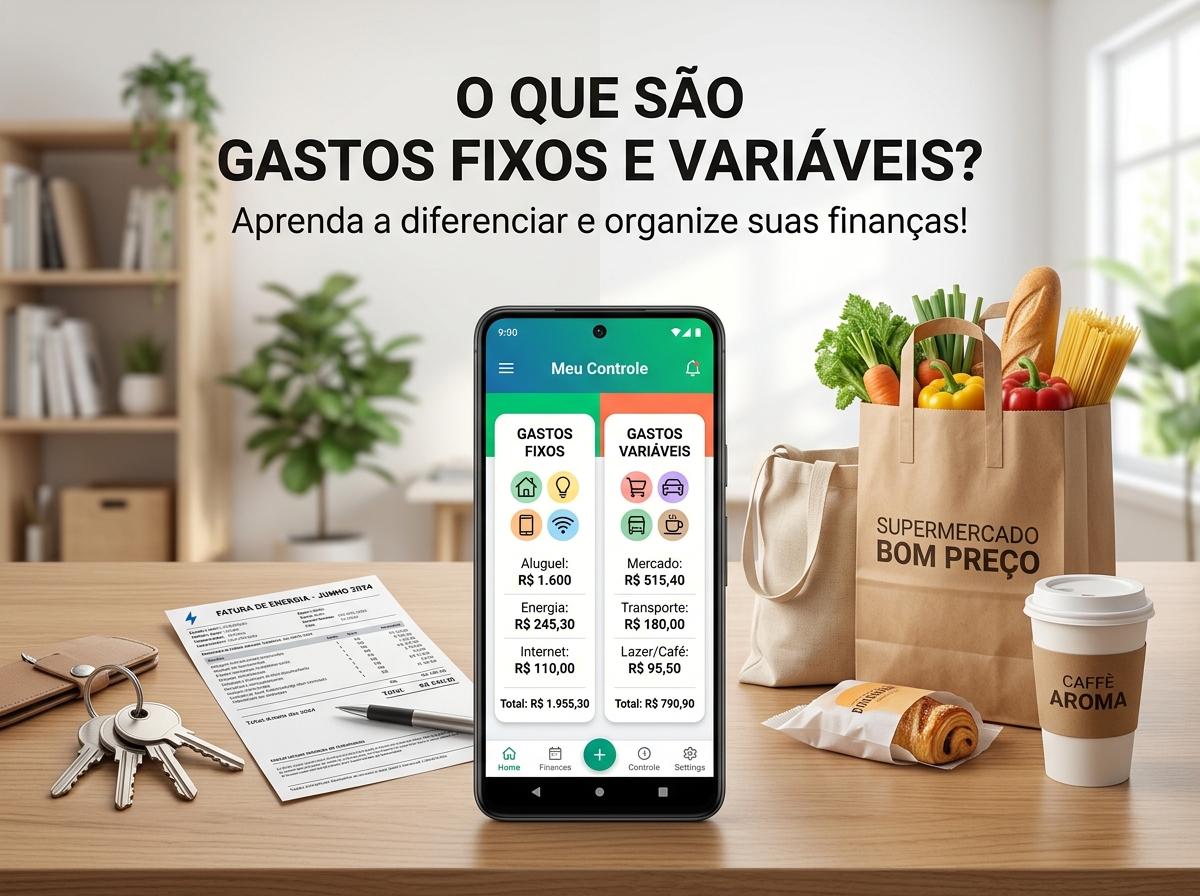
Gastos fixos e variáveis: aprenda a separar suas contas e proteger seu bolso
Você já teve a sensação desconcertante de que, apesar de trabalhar duro todos os meses e receber seu salário pontualmente, a sua vida financeira vive eternamente no "fio da navalha"?
Este sentimento de insegurança constante é, infelizmente, uma realidade para milhões de brasileiros. Qualquer desvio não planejado na sua rotina — uma consulta médica de emergência, um conserto inesperado no radiador do carro ou um aumento sazonal na conta de luz — parece ser o suficiente para desmontar completamente o seu orçamento e empurrar sua conta bancária para o abismo do cheque especial ou para o rotativo do cartão de crédito.
Quando essa fragilidade financeira acontece, a reação instintiva da maioria das pessoas é pensar em soluções de micro-economia: "Eu preciso cortar o cafezinho na padaria" ou "Vou parar de sair aos finais de semana para economizar". Embora a intenção seja nobre, essa abordagem raramente resolve o problema estrutural.
Na maioria esmagadora dos casos, o verdadeiro vilão que drena a sua segurança financeira não é o cafezinho isolado nem o hambúrguer de sábado à noite. O perigo real reside na falta de clareza absoluta sobre a fronteira mais importante do seu orçamento: a diferença entre gastos fixos e gastos variáveis.
Quando os seus compromissos fixos e inegociáveis crescem além da conta, eles acabam engessando a maior parte do seu salário. Como resultado, qualquer pequena oscilação nas despesas do dia a dia deixa de ser um mero contratempo e se transforma em uma crise doméstica completa.
Neste guia completo e aprofundado, você vai aprender a definir com precisão cirúrgica o que é custo fixo e o que é custo variável, como calcular a proporção ideal para a realidade econômica específica do Brasil e como organizar suas contas de forma automática para recuperar a folga e a paz do seu dinheiro.
O que são gastos fixos e variáveis? As definições essenciais
Embora esses termos pareçam simples e autoexplicativos à primeira vista, é extremamente comum que as pessoas se confundam ao tentar classificar as despesas reais do cotidiano. Uma classificação errada leva a uma estratégia errada. Vamos desmistificar cada um deles com clareza técnica.
O que são Gastos Fixos?
Gastos fixos são aquelas despesas regulares, recorrentes e estruturais que você é obrigado a honrar todos os meses para manter a sua vida básica funcionando. A principal característica é que elas existem independentemente de você usar mais ou menos os serviços no período, ou do seu nível de consumo pessoal.
Em termos práticos, são as contas intrinsecamente associadas à sua sobrevivência e manutenção de moradia:
-
Aluguel do imóvel ou prestação mensal do financiamento habitacional;
-
Taxa de condomínio e taxas fixas de serviços;
-
IPTU e IPVA (seja o valor parcelado ou a reserva mensal necessária para o pagamento anual);
-
Mensalidade escolar, creche ou faculdade dos filhos;
-
Seguro do carro e plano de saúde familiar;
-
Parcelas de financiamentos de longo prazo ou empréstimos bancários antigos já contratados.
A principal característica do gasto fixo é a sua inegociabilidade a curto prazo. Se o seu aluguel vence no dia 10, você não possui a flexibilidade de decidir pagar apenas metade simplesmente porque resolveu economizar naquele mês específico. O não pagamento gera multa, juros e o risco imediato de despejo ou processo judicial. Eles são a fundação — e às vezes a prisão — da sua vida financeira.
O que são Gastos Variáveis?
Gastos variáveis são aqueles que oscilam diretamente de acordo com o seu estilo de vida, seus hábitos de consumo voluntário e suas decisões diárias. São desembolsos que você possui o poder de aumentar, diminuir, adiar ou simplesmente cortar de um dia para o outro sem colocar em risco direto a sua sobrevivência básica:
-
Alimentação fora de casa (restaurantes, bares, lanches e cafeterias);
-
Pedidos frequentes em aplicativos de delivery de comida;
-
Transporte por aplicativo (Uber, 99) e combustível utilizado para passeios e lazer;
-
Lazer geral, viagens, ingressos de cinema, teatro e shows;
-
Compras de vestuário, sapatos e acessórios de moda;
-
Cuidados estéticos, salão de beleza e compras de cosméticos muitas vezes feitas por impulso.
Diferente dos fixos, os gastos variáveis são o seu "termo de ajuste". É neles que você exerce sua liberdade de escolha e é onde reside a maior oportunidade de economia imediata.
A pegadinha das contas "semi-variáveis" (Água, luz e supermercado)
Aqui reside a maior confusão nos orçamentos domésticos brasileiros. Muitas pessoas argumentam: "A conta de energia elétrica e o supermercado mudam de valor todo mês, logo são gastos variáveis".
Essa interpretação é uma armadilha perigosa. Embora o valor exato oscile, você não pode simplesmente zerar a conta de luz nem parar de comer para economizar dinheiro de forma sustentável.
Portanto, nas finanças pessoais modernas, contas essenciais de consumo (água, energia, gás de cozinha e a alimentação básica de sobrevivência) devem ser tratadas como Gastos Fixos Essenciais com Valor Estimado. O método correto é calcular a média do que você gastou nessas contas nos últimos três meses e reservar esse montante como uma obrigação fixa inegociável. Trate-os como custos de infraestrutura humana.
Por que o engessamento dos gastos fixos é tão perigoso?
A causa número um do estresse financeiro crônico não é o excesso de lazer casual, mas sim a perda total de flexibilidade causada por uma estrutura de custos fixos pesada demais. Quando você compromete quase toda a sua renda com contratos que não pode cancelar, você perde a capacidade de reagir aos imprevistos da vida.
Os dados da Pesquisa de Orçamentos Familiares (IBGE)
Para compreender a magnitude desse desafio no Brasil, basta analisar os dados oficiais da Pesquisa de Orçamentos Familiares (POF) do IBGE. O levantamento revela uma realidade dura: as despesas estritamente essenciais com habitação, transporte e alimentação consomem mais de 72% de todo o gasto médio mensal de consumo das famílias brasileiras.
Para as famílias com renda de até dois salários mínimos, o cenário é ainda mais crítico. Apenas as despesas com moradia e alimentação absorvem mais de 61% de toda a renda líquida disponível (Agência de Notícias IBGE / Orçamento). Isso significa que sobra pouquíssima margem para qualquer outra categoria de gasto, o que explica por que o endividamento é tão comum.
A armadilha do padrão de vida rígido
Considere o seguinte exemplo: se uma pessoa tem uma renda líquida de R$ 4.000,00 e assume R$ 3.300,00 (mais de 80%) em compromissos fixos — como um aluguel em bairro nobre, a parcela de um carro financiado, plano de TV a cabo completo e um condomínio alto — sobram apenas R$ 700,00 para todas as despesas variáveis do mês inteiro.
Nesses R$ 700,00 precisam caber a alimentação (além do básico), remédios, lazer e quaisquer imprevistos. Se a gasolina sobe 10% ou se surge um exame médico de R$ 250,00, a conta matematicamente não fecha.
Como o indivíduo não pode "desligar" o aluguel ou suspender o financiamento do carro no meio do mês, ele é empurrado compulsoriamente para o crédito rotativo do cartão de crédito. É aqui que o desastre se consolida, pois as taxas médias desse tipo de crédito ultrapassam 430% ao ano segundo dados do Banco Central do Brasil. O gasto fixo alto é o combustível que alimenta a fogueira dos juros compostos negativos.
Como equilibrar: A regra 60 / 25 / 15 adaptada ao Brasil
Muitos manuais de finanças estrangeiros recomendam a clássica Regra 50/30/20 (50% fixos, 30% variáveis e 20% poupança). No entanto, sejamos realistas: diante do alto custo de moradia e transporte nos grandes centros urbanos brasileiros, tentar limitar os gastos essenciais a apenas 50% é impraticável para a maioria absoluta das famílias.
A divisão mais segura, realista e sustentável para a realidade econômica brasileira é a proporção 60 / 25 / 15:
|
Categoria de Gasto |
Porcentagem Alvo |
Exemplos de Conteúdo |
|---|---|---|
|
Gastos Fixos e Sobrevivência |
60% |
Aluguel, contas de consumo, transporte básico, plano de saúde, supermercado essencial. |
|
Despesas Variáveis |
25% |
Lazer, restaurantes, delivery, vestuário, pequenos prazeres. |
|
Reserva e Investimento |
15% |
Reserva de emergência, quitação de dívidas, investimentos de longo prazo. |
-
60% — Gastos Fixos e Sobrevivência Básica: Inclui tudo que é necessário para você acordar e ter onde morar, o que comer e como chegar ao trabalho. Aluguel, condomínio, água, luz, gás, internet, transporte básico, plano de saúde e a feira/supermercado essencial.
-
25% — Despesas Variáveis e Estilo de Vida: Este é o seu dinheiro de "viver a vida". Destinado a saídas de lazer, restaurantes, pedidos de delivery, passeios com a família e compras de vestuário.
-
15% — Construção de Futuro e Reserva: Este valor deve ser separado no exato dia em que você recebe seu pagamento. Ele serve para montar sua reserva de segurança, quitar dívidas antigas ou investir para seus sonhos.
Exemplo prático:
Se você ganha R$ 3.500,00 líquidos:
-
Seu teto máximo para gastos fixos deve ser de R$ 2.100,00;
-
Seu limite para despesas variáveis e lazer é de R$ 875,00 (cerca de R$ 195,00 por semana);
-
Sua reserva mensal protegida é de R$ 525,00.
Essa distribuição garante que, mesmo que você gaste todo o dinheiro de lazer em um fim de semana animado, o seu teto, a sua comida e o seu futuro já estão rigorosamente pagos e protegidos.
O teste da sobrevivência: Como classificar cada conta em 3 passos
Se você ainda tem dúvidas sobre onde encaixar uma despesa específica na sua rotina, utilize o Teste da Sobrevivência. Ele ajuda a separar o que é estrutural do que é passageiro.
Pergunta 1: Se eu perdesse meu emprego ou ficasse sem renda hoje, essa conta continuaria sendo cobrada sob pena de processo, despejo ou corte?
-
Se a resposta for SIM: É um Gasto Fixo. Aluguel, condomínio, parcelas de empréstimos, luz, água e internet se enquadram perfeitamente aqui. São obrigações contratuais ou de infraestrutura que não "somem" só porque sua renda sumiu.
-
Se a resposta for NÃO: É um Gasto Variável. Academias, clubes, assinaturas de streaming e planos de lazer podem ser pausados ou cancelados quase que imediatamente para ajustar o orçamento.
Pergunta 2: A despesa pode ser adiada por 30 dias sem causar prejuízos à saúde ou à segurança da minha família?
-
Se a resposta for SIM: Trata-se de um Gasto Variável Discricionário. Você pode escolher não comprar aquela roupa nova este mês ou não ir ao cinema.
-
Se a resposta for NÃO: Trata-se de um Gasto Fixo Essencial. Você não pode adiar a compra de um remédio de uso contínuo ou a reposição de gás de cozinha.
Pergunta 3: Essa despesa veio de uma compra no cartão de crédito?
Este ponto exige atenção redobrada:
-
Se for uma compra parcelada de um bem durável adquirida meses atrás, a parcela funciona temporariamente como um Custo Fixo. É uma obrigação já contratada que você não pode deixar de pagar no dia do vencimento da fatura.
-
Se for uma compra à vista feita na semana (como um almoço no débito ou uma corrida de transporte por aplicativo), trata-se puramente de um Custo Variável.
Estudo de caso comparativo: A diferença entre viver engessado e viver livre
Para ilustrar como a estrutura de gastos impacta a qualidade de vida, veja a história real de dois profissionais que possuem o mesmo salário líquido de R$ 5.000,00, mas que vivem realidades financeiras e emocionais opostas.
Perfil A: Leonardo — O padrão de vida engessado (93% em Fixos)
Leonardo ganha R$ 5.000,00 e decidiu morar em um apartamento cujo aluguel e condomínio consomem R$ 2.800,00. Ele financiou um carro esportivo com parcela mensal de R$ 1.100,00, paga R$ 350,00 de plano de saúde e R$ 400,00 de contas básicas (luz, água, internet).
-
Total de Gastos Fixos: R$ 4.650,00 (93% da renda);
-
Saldo restante para o mês inteiro: R$ 350,00 (apenas R$ 11,60 por dia).
Quando Leonardo precisa trocar dois pneus do carro ou comprar um medicamento de R$ 180,00, ele não tem margem de manobra. Ele entra no cheque especial e estoura a fatura do cartão sistematicamente. Leonardo vive sob estresse crônico, sente que trabalha apenas para pagar boletos e nunca consegue poupar um único real.
Perfil B: Eduardo — A estrutura equilibrada (58% em Fixos)
Eduardo ganha os mesmos R$ 5.000,00. Ele escolheu morar em um apartamento confortável, mas com custo total de R$ 1.800,00 (aluguel + condomínio). Ele utiliza um carro quitado com custo médio de manutenção e seguro de R$ 450,00 por mês. Suas contas essenciais somam R$ 650,00.
-
Total de Gastos Fixos: R$ 2.900,00 (58% da renda);
-
Saldo para Estilo de Vida e Lazer: R$ 1.350,00 (R$ 300,00 por semana livre para saídas e delivery);
-
Reserva de Emergência e Investimentos: R$ 750,00 guardados religiosamente no início de cada mês.
Eduardo dorme em paz. Se o carro precisar de uma manutenção inesperada de R$ 800,00, ele absorve esse custo com tranquilidade usando sua reserva ou reduzindo o lazer daquele mês, sem nunca precisar se endividar ou pedir favores a terceiros.
Como o Kontai classifica e protege seus gastos automaticamente
A principal razão pela qual a maioria das pessoas desiste de separar custos fixos e variáveis após a primeira semana é o cansaço mental. Ter que alimentar planilhas manuais ou classificar formulários estáticos a cada pequena despesa é um fardo pesado. O Kontai elimina completamente esse atrito através de automação inteligente.
1. Separação Automática por Inteligência Artificial
Com o Kontai, você não precisa realizar cálculos complexos de porcentagem. O aplicativo identifica suas despesas recorrentes e as classifica automaticamente entre custos fixos e variáveis. Ele exibe painéis dinâmicos que mostram, em tempo real, se você está respeitando o teto de 60% da sua renda ou se está entrando em uma zona de risco.
2. Leitura Discriminada de Cupons via OCR
Um dos maiores desafios é o supermercado, onde misturamos arroz (fixo/essencial) com espumante (variável/lazer). O Kontai resolve isso: ele lê o cupom fiscal item a item via OCR e QR Code. O sistema separa automaticamente o que é custo de sobrevivência (alimentos básicos e higiene) daquilo que é custo de conveniência (guloseimas), garantindo que seus relatórios reflitam a absoluta verdade financeira da sua casa.
3. Assistente com Chat de IA Integrado
Quer auditar sua saúde financeira em segundos? O chat de Inteligência Artificial do Kontai permite perguntas naturais como:
-
"Kontai, qual porcentagem do meu salário deste mês já foi consumida por gastos fixos?"
-
"Se eu assumir um novo aluguel de R$ 1.800,00, quanto vai sobrar para as minhas despesas variáveis?"
-
"Mostre a evolução das minhas despesas variáveis nas últimas 4 semanas."
A inteligência varre seus dados reais e devolve diagnósticos objetivos e acionáveis imediatamente. Você pode experimentar essa nova rotina com total clareza financeira através de um teste gratuito de 7 dias disponível em kontai.app.
Conclusão: Flexibilidade é a chave da tranquilidade
Ter controle sobre a sua vida financeira não significa, de forma alguma, deixar de viver o presente ou se privar de momentos de felicidade. O segredo da paz financeira reside em garantir que os seus gastos fixos nunca cresçam a ponto de sufocar a sua liberdade de escolha.
Ao manter seus custos obrigatórios controlados dentro de uma margem segura e acompanhar suas despesas variáveis em tempo real com o suporte da tecnologia do Kontai, você constrói uma vida com menos ansiedade e um futuro protegido. Assuma o comando das suas contas hoje mesmo e descubra como é gratificante ver o seu salário durar com folga até o último dia do mês.
Fontes consultadas
-
Pesquisa de Orçamentos Familiares (POF) 2017-2018: Primeiros Resultados — Instituto Brasileiro de Geografia e Estatística (IBGE). Disponível em: Agência de Notícias IBGE / POF.
-
Famílias com até dois salários mínimos gastam 61% do orçamento com alimentos e habitação — IBGE Notícias. Disponível em: Agência de Notícias IBGE.
-
Estatísticas Monetárias e de Crédito: Taxas Médias de Juros do Rotativo e Financiamentos — Banco Central do Brasil. Disponível em: Banco Central do Brasil / Relatórios de Juros.
-
Vídeo: CUSTOS e GASTOS - Isso pode MUDAR A SUA VIDA! — Canal Primo Pobre, YouTube. Disponível em: YouTube / Primo Pobre.
-
Vídeo: Os maiores erros do seu controle financeiro l custos fixos — Canal Investidor Sardinha | Raul Sena, YouTube. Disponível em: YouTube / Investidor Sardinha.
-
Vídeo: COMO ORGANIZAR SUAS FINANÇAS E GUARDAR DINHEIRO — Canal O Primo Rico, YouTube. Disponível em: YouTube / O Primo Rico.
-
Vídeo: Como organizar suas finanças com a Regra 50 30 20 — Canal Célio Garcia - Inteligência Financeira, YouTube. Disponível em: YouTube / Célio Garcia.

Veja o Kontai em ação 👇
Descubra como é fácil organizar suas finanças em segundos.
Chega de sofrer com planilhas
O Kontai lê suas notas fiscais por foto, organiza seus gastos com IA e te mostra para onde seu dinheiro está indo em segundos.
Conhecer o Kontai