Open Finance: o que é e como funciona
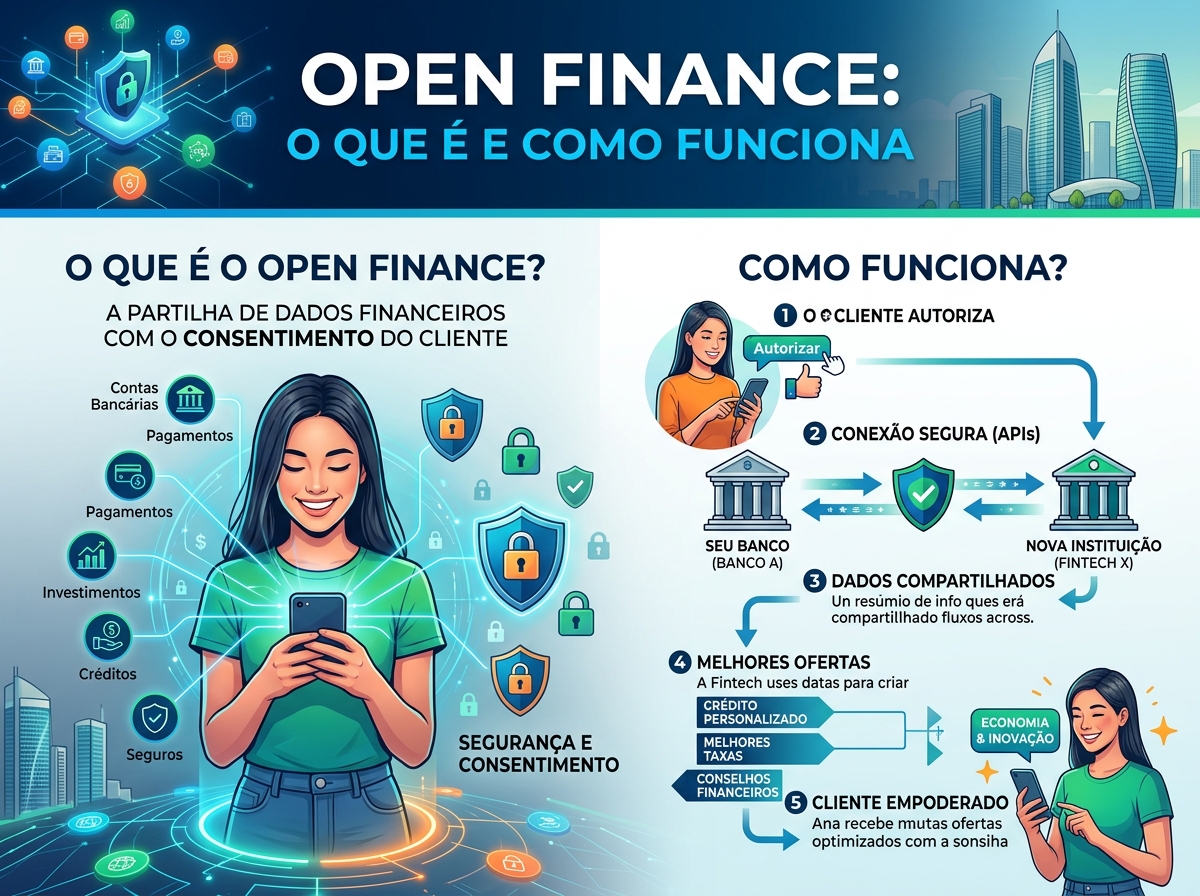
Open Finance: o que é e como funciona
Você já abriu o aplicativo do seu banco recentemente e deu de cara com um banner colorido insistente convidando: "Traga seus dados de outros bancos pelo Open Finance e aumente suas chances de limite de crédito"?
Ou talvez você tenha recebido uma notificação no celular pedindo para você autorizar o compartilhamento das suas faturas, extratos e histórico de pagamentos com outra instituição financeira com a promessa de que "isso vai liberar taxas de juros menores no seu empréstimo".
Diante desse bombardeio de convites, a reação mais comum do consumidor brasileiro é de profunda desconfiança: "Por que os bancos querem saber a minha vida inteira nos outros bancos? Isso é seguro? Eles vão ter acesso às minhas senhas? Vão poder descontar dinheiro da minha conta sem a minha autorização?".
O receio é perfeitamente compreensível. No Brasil, onde os golpes digitais e vazamentos de dados pessoais são notícias quase diárias, qualquer proposta que envolva abrir as portas da sua vida financeira para terceiros soa como um risco desnecessário.
No entanto, o Open Finance não é uma invenção de marketing de um banco específico. Ele é uma revolução estrutural de tecnologia e regulação bancária criada e fiscalizada diretamente pelo Banco Central do Brasil.
Neste guia completo, claro e objetivo, você vai entender o que é o Open Finance, como ele funciona na prática por trás dos aplicativos, se ele é realmente seguro sob as regras da Lei Geral de Proteção de Dados (LGPD), quais são as vantagens reais para o consumidor e por que a gestão financeira com privacidade total é uma alternativa inteligente para organizar o seu dinheiro.
O que é o Open Finance e por que ele foi criado?
Historicamente, o sistema bancário brasileiro funcionou como uma série de "castelos fechados e isolados".
Se você foi cliente de um banco tradicional durante 15 anos, pagou todas as suas contas em dia e construiu um histórico impecável de bom pagador, todo esse patrimônio de reputação pertencia exclusivamente àquele banco. Se você decidisse abrir conta em uma nova instituição digital para fugir de tarifas abusivas, você começava do zero absoluto: para o novo banco, você era um desconhecido sem histórico, sujeito a limites baixos e juros altos. O seu histórico financeiro era mantido como refém pelo seu banco antigo.
Para quebrar esse monopólio de informações e estimular a concorrência bancária, o Banco Central do Brasil (BCB) instituiu o Open Finance Brasil (Sistema Financeiro Aberto), por meio da Resolução Conjunta nº 1/2020.
A premissa fundamental do Open Finance é revolucionária e simples:Os seus dados bancários e o seu histórico de crédito não pertencem aos bancos; pertencem a VOCÊ.
Se os dados são seus, você tem o direito legal de compartilhá-los com qualquer outra instituição financeira autorizada que ofereça produtos melhores, taxas menores ou limites mais vantajosos.
Como funciona o Open Finance na prática (As 4 fases do sistema)
O ecossistema do Open Finance no Brasil é considerado um dos mais avançados do mundo, com dezenas de milhões de consentimentos registrados. O sistema foi implementado pelo Banco Central em quatro grandes etapas estruturadas:
|
Fase |
Descrição do Escopo |
O que muda para o cliente |
|---|---|---|
|
Fase 1 |
Dados abertos das próprias instituições |
Comparação direta de canais, produtos, tarifas e taxas de juros |
|
Fase 2 |
Dados cadastrais e transacionais de clientes |
Compartilhamento de cadastro, limites de cartão e extratos |
|
Fase 3 |
Iniciação de Pagamentos e Pix fora do banco |
Pagamentos e transferências diretas em ambientes de e-commerce e apps |
|
Fase 4 |
Dados de Investimentos, Seguros e Previdência |
Compartilhamento de fundos, renda fixa, previdência e apólices |
-
Fase 1 (Dados Abertos dos Bancos): Os bancos foram obrigados a abrir ao público informações sobre seus canais de atendimento, produtos, tarifas e taxas de juros, permitindo comparações diretas;
-
Fase 2 (Dados dos Clientes): Permite que você autorize o compartilhamento do seu cadastro, limites de cartão de crédito e extrato de contas entre instituições;
-
Fase 3 (Serviços de Pagamento): Permite a Iniciação de Pagamentos, possibilitando fazer transferências Pix e pagamentos diretamente em ambientes de e-commerce e aplicativos de terceiros sem precisar abrir o app do banco;
-
Fase 4 (Investimentos e Seguros): Expansão do compartilhamento para carteiras de investimentos, fundos, títulos de renda fixa, planos de previdência complementar e apólices de seguros.
É seguro? As regras inegociáveis de proteção da LGPD
A maior preocupação de qualquer pessoa ao ouvir falar de Open Finance é a segurança digital. O sistema foi desenhado sob regras rigorosas da Lei Geral de Proteção de Dados (LGPD - Lei nº 13.709/2018) e regulamentos de cibersegurança do Banco Central:
1. Consentimento Ativo e Obrigatório
Nenhum banco ou fintech pode puxar ou compartilhar suas informações sem que você autorize ativamente. O processo de consentimento é iniciado por você, exige autenticação no aplicativo do banco de origem (com biometria ou senha do app) e especifica com clareza quais dados estão sendo compartilhados.
2. Validade Máxima de 12 Meses
Todo compartilhamento de dados no Open Finance possui um prazo de validade determinado, que não pode ultrapassar 12 meses. Ao término desse período, o acesso é automaticamente encerrado, a menos que você decida renová-lo expressamente.
3. Cancelamento a Qualquer Momento (Em Segundos)
A revogação do consentimento é um direito inegociável. A qualquer momento, se você não quiser mais que uma instituição acesse seus dados, basta entrar no aplicativo do banco, acessar a aba do Open Finance e clicar em "Cancelar compartilhamento". O corte é imediato, gratuito e sem penalidades.
4. Zero Acesso a Senhas Transacionais
O Open Finance funciona através de interfaces de programação de aplicativos (APIs seguras e criptografadas). O banco que recebe seus dados NUNCA tem acesso às suas senhas, chaves de autenticação ou códigos de segurança. Ele apenas lê o relatório estruturado de transações que você autorizou.
Quais são as vantagens reais para o consumidor?
Se você decidir utilizar o Open Finance, quais são os benefícios práticos que você pode esperar?
-
Portabilidade de Crédito Facilitada: Se você tem um empréstimo ou financiamento pagando juros caros em um banco, outras instituições conseguem enxergar a sua operação e oferecer propostas de portabilidade com parcelas menores e juros mais baixos;
-
Histórico Instantâneo em Contas Novas: Ao abrir conta em uma nova fintech, você não precisa esperar meses para ter limites decentes. Ao conectar seu histórico positivo de um banco tradicional de 10 anos, a nova instituição já reconhece sua capacidade de pagamento imediatamente;
-
Consolidação Financeira: Facilidade para visualizar saldos de diferentes contas em um único painel bancário autorizado;
-
Ofertas Personalizadas de Tarifas: Bancos concorrentes passam a disputar você como cliente, oferecendo isenção de anuidade de cartões e pacotes de serviços gratuitos.
Os cuidados e o mito do "Limite de Crédito Garantido"
Apesar das vantagens regulatórias, é fundamental que o consumidor mantenha os pés no chão e não acredite em promessas mágicas:
O Mito: "Conectar o Open Finance aumenta o meu limite de cartão na hora"
Não é automático. As mensagens de marketing dos bancos usam termos como "aumente suas chances". O Open Finance apenas entrega o histórico dos seus dados para o novo banco. Se o seu extrato nos outros bancos mostrar que você vive no limite do cheque especial, que está endividado ou que atrasa faturas, o compartilhamento revelará exatamente isso, e a instituição poderá inclusive negar crédito ou reduzir limites.
O Risco da Superexposição de Hábitos de Consumo
Ao compartilhar seus extratos com múltiplas instituições de crédito, você abre toda a sua rotina de gastos para sistemas algorítmicos que traçam seu perfil comportamental para fins de oferta de produtos e crédito direcionado.
Como cancelar o Open Finance pelo celular (Passo a Passo)
Se você autorizou o Open Finance em algum momento e agora deseja revogar o acesso, siga estas instruções simples no aplicativo do seu banco:
-
Abra o aplicativo do banco que você autorizou a compartilhar os dados;
-
Vá até o menu principal de configurações ou perfil e procure a opção "Open Finance";
-
Clique em "Compartilhamentos Ativos" ou "Meus Consentimentos";
-
Selecione a instituição financeira da qual deseja remover o acesso;
-
Clique no botão "Revogar compartilhamento" ou "Cancelar autorização";
-
Confirme a operação com sua senha ou biometria.
A partir desse instante, a comunicação entre as instituições é interrompida imediatamente.
Perguntas Frequentes (FAQ): Dúvidas que as pessoas pesquisam com "Como"
Como funciona o Open Finance para quem está com o nome sujo?
Para quem possui dívidas em atraso ou restrições no CPF, o Open Finance geralmente não é recomendado nos primeiros momentos. Ao compartilhar dados, as instituições enxergarão o histórico de débitos em aberto e a sobrecarga financeira em outros bancos, o que pode dificultar ainda mais a obtenção de novos limites. A prioridade de quem está negativado deve ser renegociar os débitos no Feirão Limpa Nome antes de conectar dados interbancários.
Como saber quais bancos estão com meus dados compartilhados no Open Finance?
Dentro do aplicativo de qualquer banco em que você tenha conta, acesse a aba "Open Finance" e selecione "Gerenciar compartilhamentos". O sistema exibe a lista completa de consentimentos vigentes, a data de início da autorização e a data exata de expiração.
O Open Finance cobra alguma taxa ou tarifa do consumidor?
Não. Por determinação estrita do Banco Central do Brasil, o Open Finance é um serviço 100% gratuito para pessoas físicas. É expressamente proibida a cobrança de qualquer tipo de tarifa para compartilhar ou revogar o acesso a dados financeiros.
Como o Open Finance pode me ajudar a pagar juros menores em empréstimos?
Ao autorizar o compartilhamento com instituições concorrentes, essas instituições analisam o seu perfil de bom pagador e podem fazer ofertas ativas de crédito ou portabilidade com taxas de juros mais competitivas do que aquelas praticadas pelo seu banco principal.
Gestão financeira com privacidade total: A abordagem do Kontai
O Open Finance é uma ferramenta pensada para o relacionamento entre instituições de crédito. No entanto, para o dia a dia do seu planejamento financeiro pessoal, muitas pessoas não desejam colocar suas senhas em softwares integradores nem expor seus dados transacionais na nuvem de crédito bancário. É nesse ponto que o Kontai se destaca como a escolha moderna de autonomia e privacidade.
1. Zero Integração Bancária e Zero Senhas
Para organizar a sua vida com o Kontai, você nunca precisa fornecer sua senha do banco, suas credenciais de acesso ou autorizar conexões de contas bancárias. O aplicativo respeita a sua privacidade absoluta, garantindo que o controle das suas finanças permaneça exclusivamente no seu smartphone.
2. Leitura Inteligente de Gastos via OCR
A alimentação dos seus gráficos no Kontai é feita diretamente a partir dos seus comprovantes reais de consumo. Basta apontar a câmera do celular para os cupons fiscais e notas de compras do supermercado, padaria, combustível ou farmácia. O sistema analisa cada produto em 3 segundos e classifica suas despesas automaticamente, sem que nenhum banco saiba o que você comprou.
3. Assistente com Chat de IA para Controle Total
Quer auditar o seu orçamento sem interferência de algoritmos bancários comerciais? Abra o chat com Inteligência Artificial do Kontai e pergunte diretamente:
-
"Kontai, qual porcentagem do meu salário deste mês foi consumida por despesas essenciais?"
-
"Onde estão os pequenos gastos invisíveis que posso cortar para poupar mais?"
-
"Quanto ainda tenho disponível de verba livre para o próximo fim de semana?"
Você tem diagnósticos rápidos, precisos e personalizados para tomar as melhores decisões pelo seu futuro.
Você pode experimentar todas essas funcionalidades com um teste gratuito de 7 dias disponível em kontai.app.
Conclusão: A informação financeira deve trabalhar para você
O Open Finance representa um avanço importante na quebra de monopólios bancários no Brasil, dando ao cidadão o direito de escolher para onde levar a sua reputação financeira.
Ao entender como o sistema funciona nos bastidores, utilizar o compartilhamento apenas quando houver vantagens reais comprovadas e adotar o Kontai para manter a sua gestão financeira diária com independência e privacidade total, você assume o protagonismo da sua vida econômica.
Mantenha o comando sobre as suas informações, proteja os seus dados e construa um futuro financeiro seguro e sob o seu controle!
Fontes consultadas
-
Regulamentação Oficial do Open Finance Brasil (Resolução Conjunta nº 1/2020) — Banco Central do Brasil. Disponível em: Banco Central do Brasil / Open Finance.
-
Lei Geral de Proteção de Dados Pessoais (LGPD - Lei nº 13.709/2018) — Presidência da República / Casa Civil. Disponível em: Portal da Legislação.
-
Cartilha de Segurança e Compartilhamento de Dados no Open Finance — Federação Brasileira de Bancos (Febraban). Disponível em: Febraban.
-
Vídeos e Informativos do Canal Oficial do Banco Central do Brasil — YouTube. Disponível em: YouTube / Banco Central do Brasil.

Veja o Kontai em ação 👇
Descubra como é fácil organizar suas finanças em segundos.
Chega de sofrer com planilhas
O Kontai lê suas notas fiscais por foto, organiza seus gastos com IA e te mostra para onde seu dinheiro está indo em segundos.
Conhecer o Kontai