Regra 50-30-20 na prática: como calcular e por que você precisa adaptá-la no Brasi
Regra 50-30-20 na prática: como calcular e por que você precisa adaptá-la no Brasil
Você já tentou aplicar a famosa Regra 50-30-20 no seu orçamento mensal e, logo na primeira semana, bateu um sentimento profundo de frustração e incapacidade?
Você abre uma planilha ou anota em um caderno: "50% para necessidades, 30% para desejos e 20% para o futuro". Em seguida, você pega o seu salário líquido de R$ 2.500,00 ou R$ 3.500,00 e começa a somar: aluguel, condomínio, conta de energia elétrica, água, gás, internet, transporte e o supermercado básico da família.
Quando você termina a soma dos gastos essenciais, o susto é imediato: as contas básicas já consumiram 70% ou 80% de todo o seu dinheiro.
Nesse instante, a reação mais comum é pensar: "Esse negócio de educação financeira não é para mim. Essa regra só funciona para quem é rico ou mora fora do Brasil". E, diante dessa aparente impossibilidade, a maioria das pessoas joga a toalha e volta a viver no piloto automático de pagar contas no susto.
A verdade é que você não está errado em sentir essa dificuldade. A Regra 50-30-20 original foi criada nos Estados Unidos, baseada em uma realidade socioeconômica e tributária completamente diferente da brasileira.
No entanto, o princípio fundamental da regra — a divisão percentual orientadora do dinheiro — continua sendo um dos métodos mais poderosos do mundo para organizar as finanças. O segredo não é abandonar o método, mas sim adaptá-lo com inteligência à realidade do custo de vida no Brasil.
Neste guia completo e prático, você vai aprender o que é de fato a Regra 50-30-20, como calcular os valores exatos a partir da sua renda líquida real, como aplicar a versão brasileira adaptada (o modelo 60-25-15) e como usar a tecnologia moderna para manter seus percentuais equilibrados sem nenhum sofrimento manual.
O que é a Regra 50-30-20 e quem a criou?
A Regra 50-30-20 foi popularizada internacionalmente no livro All Your Worth: The Ultimate Lifetime Money Plan (2005), escrito pela renomada professora de direito da Universidade de Harvard (e posteriormente senadora norte-americana) Elizabeth Warren, juntamente com sua filha, Amelia Warren Tyagi.
O objetivo de Warren era criar um método de planejamento financeiro simples e intuitivo, capaz de libertar as famílias da obsessão de ter que controlar dezenas de categorias minuciosas de despesas em planilhas complexas.
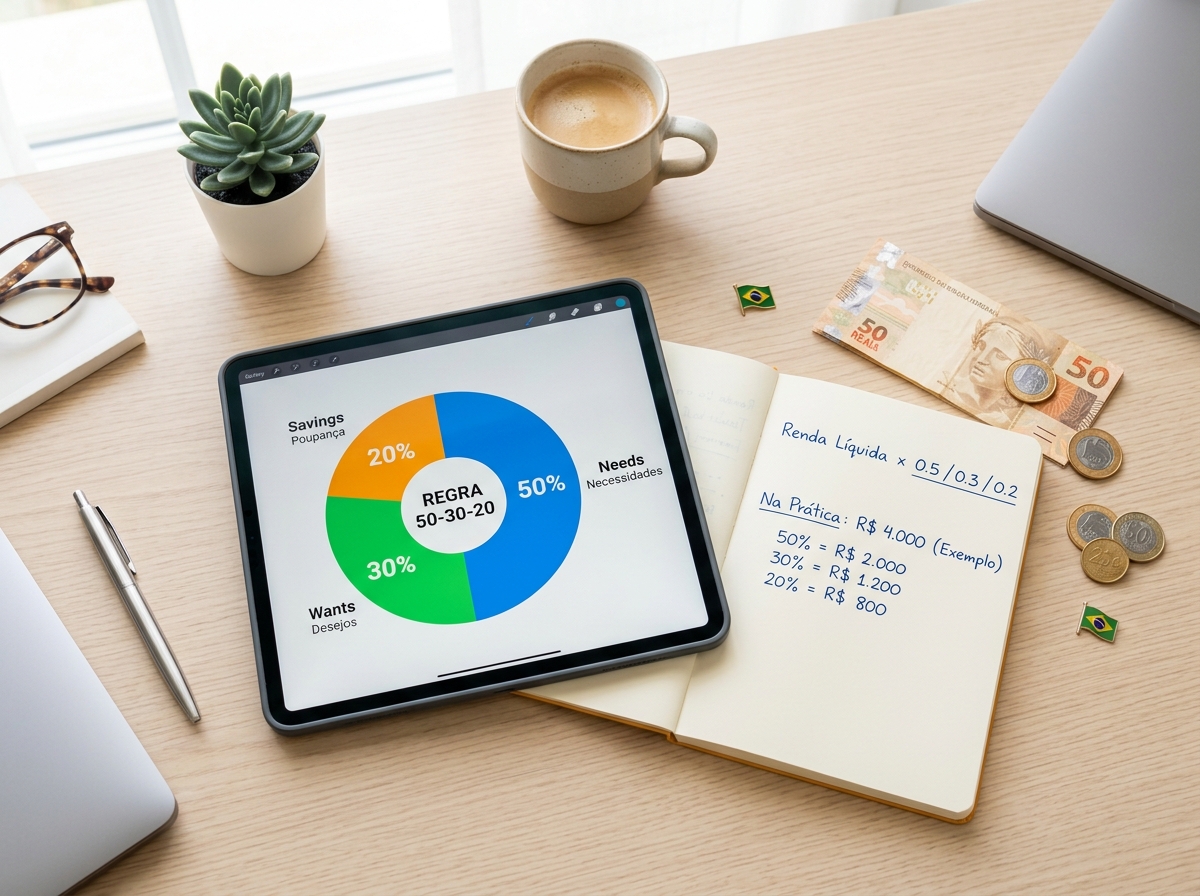
Em vez de monitorar 40 linhas orçamentárias diferentes, o método propõe agrupar todo o dinheiro líquido que entra na sua conta em apenas três grandes baldes ou blocos de destinação:
│ A REGRA CLÁSSICA 50-30-20 │
│ 50% NECESSIDADES BÁSICAS (Needs) │
│ 30% DESEJOS E ESTILO DE VIDA (Wants) │
│ 20% METAS FINANCEIRAS E DÍVIDAS (Savings & Debt Repayment) │
A beleza do conceito está na simplicidade: ele fornece limites claros para você saber exatamente quanto pode gastar com lazer sem sentir culpa e quanto deve destinar para proteger o seu futuro.
A anatomia dos 3 blocos: O que entra em cada categoria?
Para aplicar o método com clareza, é fundamental saber exatamente em qual gaveta cada despesa deve ser guardada:
Bloco 1: 50% para Necessidades Essenciais (Needs)
São todos os gastos indispensáveis para a sua sobrevivência e para a manutenção básica da sua dignidade e do seu trabalho. Se você deixasse de pagar essas despesas, sua vida sofreria consequências graves imediatas (como despejo, corte de luz ou fome):
-
Moradia: Aluguel, prestação do financiamento imobiliário, condomínio e IPTU;
-
Serviços Essenciais de Consumo: Água, energia elétrica, gás de cozinha e internet básica;
-
Alimentação Básica: Feira, hortifrúti e compras essenciais de supermercado e limpeza;
-
Saúde: Medicamentos contínuos indispensáveis e plano de saúde básico;
-
Transporte Obrigatório: Combustível para ir ao trabalho ou passagens de transporte público;
-
Educação Básica: Mensalidade escolar dos filhos e material didático indispensável.
Bloco 2: 30% para Desejos e Estilo de Vida (Wants)
São os gastos discricionários que proporcionam conforto, diversão, satisfação pessoal e qualidade de vida, mas que, em uma emergência extrema, poderiam ser suspensos ou reduzidos sem risco à sua subsistência:
-
Jantares em restaurantes, bares e pedidos de delivery no fim de semana;
-
Serviços de streaming de filmes, séries e música (Netflix, Spotify, etc.);
-
Compras de roupas e calçados além do estritamente necessário;
-
Viagens de férias, passeios turísticos e ingressos de shows/cinema;
-
Hobbies, tratamentos estéticos e academia de ginástica.
Bloco 3: 20% para Metas Financeiras e Futuro (Savings & Debt)
É a parcela do seu salário que constrói a sua independência e blinda a sua família contra tempestades:
-
Prioridade 1 (se houver dívidas): Quitação e amortização acelerada de dívidas com juros altos (cartão de crédito, cheque especial e empréstimos pessoais);
-
Prioridade 2: Construção e manutenção da sua Reserva de Emergência (em investimentos de liquidez diária);
-
Prioridade 3: Investimentos de médio e longo prazo (aposentadoria, compra de imóvel, Tesouro Direto, fundos e ações).
Por que a regra original de 50% falha para a maioria dos brasileiros?
Quando os brasileiros tentam aplicar a regra clássica ao pé da letra, encontram uma barreira estrutural que independe de sua força de vontade.
De acordo com os dados oficiais da Pesquisa de Orçamentos Familiares (POF), realizada pelo IBGE, as famílias brasileiras com renda de até três salários mínimos destinam mais de 61% a 72% de todo o seu orçamento exclusivamente para habitação e alimentação básica.
No Brasil, os custos de moradia nas capitais e o preço dos alimentos básicos pesam muito mais sobre o salário do que nos países desenvolvidos. Se uma pessoa ganha R$ 2.400,00 líquidos e seu aluguel modesto com condomínio custa R$ 1.200,00, ela já atingiu os 50% da regra antes mesmo de comprar um quilo de arroz ou pagar a conta de luz.
Tentar forçar essa pessoa a viver com 50% em necessidades gera o sentimento de que a educação financeira é ilusória. Conforme apontado no Blog Serasa Score sobre o Método 50-30-20, a regra não deve ser uma camisa de força inflexível, mas sim uma bússola de direção.
A adaptação brasileira realista: O modelo 60-25-15
Se a sua renda líquida atual não permite encaixar as despesas de sobrevivência em 50%, não se desespere. Aplique a versão adaptada à realidade brasileira:
│ O MODELO BRASILEIRO ADAPTADO 60-25-15 │
│ 60% NECESSIDADES BÁSICAS (Sobrevivência Essencial) │
│ 25% DESEJOS E ESTILO DE VIDA (Lazer e Conforto) │
│ 15% METAS FINANCEIRAS (Quitação de Dívidas e Reserva) │
Nesse modelo adaptado:
-
Você reconhece com honestidade que a moradia e a comida no Brasil exigem mais folga (60%);
-
Você preserva uma fatia saudável de 25% para passeios e lazer, evitando o estresse e a depressão da privação total;
-
Você garante que 15% do seu salário seja transferido no dia do pagamento para eliminar dívidas ou formar sua reserva de emergência.
À medida que sua renda crescer ou que você renegociar despesas fixas, você poderá gradualmente caminhar em direção aos 50-30-20 originais.
Como calcular a regra passo a passo com o seu salário líquido
O cálculo dos valores em reais é extremamente simples. Siga estas quatro etapas:
1. Descubra sua Renda Líquida Mensal Real
Nunca faça os cálculos com base no salário bruto da carteira de trabalho. Pegue o valor líquido que realmente cai na sua conta corrente após os descontos de INSS, Imposto de Renda Retido na Fonte (IRRF) e vale-transporte.
-
Exemplo: Renda Líquida = R$ 3.000,00.
2. Multiplique pelos Percentuais
Se você for aplicar o modelo 50-30-20:
-
Necessidades (50%): $3.000 \times 0,50 = \mathbf{R$\ 1.500,00}$
-
Desejos (30%): $3.000 \times 0,30 = \mathbf{R$\ 900,00}$
-
Metas/Futuro (20%): $3.000 \times 0,20 = \mathbf{R$\ 600,00}$
Se você for aplicar o modelo adaptado 60-25-15:
-
Necessidades (60%): $3.000 \times 0,60 = \mathbf{R$\ 1.800,00}$
-
Desejos (25%): $3.000 \times 0,25 = \mathbf{R$\ 750,00}$
-
Metas/Futuro (15%): $3.000 \times 0,15 = \mathbf{R$\ 450,00}$
Tabela comparativa: Simulação de aplicação por faixas salariais
Veja abaixo como os dois modelos se comportam na prática para diferentes níveis de renda líquida no Brasil:
|
Salário Líquido Mensal |
Necessidades (50% vs. 60%) |
Desejos e Lazer (30% vs. 25%) |
Metas e Reserva (20% vs. 15%) |
Recomendação de Aplicação |
|---|---|---|---|---|
|
R$ 2.000,00 |
R$ 1.000 (50%) / R$ 1.200 (60%) |
R$ 600 (30%) / R$ 500 (25%) |
R$ 400 (20%) / R$ 300 (15%) |
Modelo 60-25-15: Essencial para acomodar moradia e supermercado básico sem estresse. |
|
R$ 3.500,00 |
R$ 1.750 (50%) / R$ 2.100 (60%) |
R$ 1.050 (30%) / R$ 875 (25%) |
R$ 700 (20%) / R$ 525 (15%) |
Transição: Se morar sozinho ou em casal, o modelo 60-25-15 traz equilíbrio excelente. |
|
R$ 6.000,00 |
R$ 3.000 (50%) / R$ 3.600 (60%) |
R$ 1.800 (30%) / R$ 1.500 (25%) |
R$ 1.200 (20%) / R$ 900 (15%) |
Modelo 50-30-20 Clássico: Com renda maior, é plenamente viável travar os custos fixos em 50%. |
Essa visualização demonstra que o planejamento financeiro inteligente não consiste em seguir regras cegas, mas em encontrar a proporção sustentável para a sua vida hoje.
Perguntas Frequentes (FAQ): Dúvidas que as pessoas pesquisam com "Como"
Como calcular a regra 50-30-20 para quem tem dívidas ativas?
Se você possui dívidas com juros altos (como cartão de crédito ou cheque especial), o bloco de 20% do Futuro deve ser 100% redirecionado para a quitação e amortização dos débitos. Você não deve investir em ações ou fundos enquanto estiver pagando juros de 400% ao ano ao banco. Somente após liquidar as dívidas caras você voltará a aplicar os 20% na sua reserva de emergência e investimentos.
Como saber se uma despesa entra nos 50% de necessidades ou nos 30% de desejos?
Aplique o teste da sobrevivência: "Se eu perdesse toda a minha renda amanhã, essa despesa continuaria sendo cobrada sob risco de corte, despejo ou prejuízo à saúde básica?". A conta de luz e a cesta básica são necessidades (50%). A assinatura de streaming, a pizza do sábado e a compra de uma roupa nova são desejos de estilo de vida (30%).
Como aplicar a regra 50-30-20 para quem é autônomo ou ganha renda variável?
O trabalhador autônomo não deve aplicar os percentuais sobre o faturamento total que entra na conta jurídica. Ele deve definir um pró-labore fixo (salário pessoal mensal) e aplicar a regra 50-30-20 exclusivamente sobre esse valor transferido para sua conta de pessoa física.
Como não estourar o limite de 30% para gastos com desejos e lazer?
A melhor técnica é dividir a verba de 30% por quatro semanas. Se você tem R$ 600,00 para lazer no mês, você tem exatamente R$ 150,00 por semana. Ao gastar esse valor em uma refeição ou passeio, você sabe que nos próximos dias deverá fazer atividades gratuitas até a semana seguinte começar.
Como o Kontai automatiza a gestão dos blocos 50-30-20
Separar cada despesa manualmente em blocos de 50%, 30% e 20% em planilhas de Excel gera um esforço que leva ao abandono rápido. O Kontai resolve esse problema usando tecnologia de ponta.
1. Separação Automática de Itens via Leitura de Nota Fiscal (OCR)
Quando você faz compras no supermercado, na farmácia ou no shopping, você não precisa digitar nada. Basta apontar a câmera do celular para o cupom fiscal ou QR Code da nota. O Kontai analisa cada item individualmente em 3 segundos, separando automaticamente os produtos de alimentação básica (Bloco 50% - Necessidades) dos itens supérfluos, bebidas e guloseimas (Bloco 30% - Desejos).
2. Acompanhamento Percentual em Tempo Real
Em vez de esperar o fim do mês para fazer as contas, o painel do Kontai exibe gráficos visuais atualizados no momento em que você registra uma despesa. Você vê na hora se o seu bloco de 50% ou de 30% está se aproximando do limite estipulado.
3. Assistente de IA para Diagnóstico de Metas
Quer saber a quantas andam seus percentuais? Abra o chat com Inteligência Artificial do Kontai e pergunte diretamente:
-
"Kontai, quantos por cento do meu salário líquido deste mês já foram consumidos por despesas essenciais?"
-
"Quanto ainda tenho disponível no meu bloco de 30% para gastar com lazer neste fim de semana?"
-
"O que preciso ajustar nas minhas compras para conseguir poupar 15% este mês?"
A inteligência varre os seus dados cadastrados e entrega orientações personalizadas na mesma hora.
Você pode experimentar todas essas ferramentas práticas com um teste gratuito de 7 dias disponível em kontai.app.
Conclusão: Clareza percentual é o início da sua liberdade
A Regra 50-30-20 não foi criada para prender você em uma vida de sacrifícios ou privações extremas. O seu maior benefício é devolver a clareza mental e a permissão para aproveitar a vida.
Ao entender a proporção correta do seu dinheiro, adaptar o método para a sua realidade com o modelo 60-25-15 e contar com o suporte automatizado do Kontai, você para de temer o extrato bancário e passa a viver com a certeza de que as contas estão pagas, o lazer está garantido e o seu futuro está protegido.
Dê o primeiro passo hoje mesmo: calcule os seus percentuais sobre a sua renda líquida e comece a construir a sua paz financeira!
Fontes consultadas
-
Pesquisa de Orçamentos Familiares (POF) 2017-2018: Primeiros Resultados — Instituto Brasileiro de Geografia e Estatística (IBGE). Disponível em: Agência de Notícias IBGE / POF.
-
Método 50-30-20: como organizar o orçamento mensal — Blog Serasa Score. Disponível em: Serasa / Método 50-30-20.
-
Vídeo: Método 50-30-20, para passar de devedor a investidor — Canal Econoweek, YouTube. Disponível em: YouTube / Econoweek.
-
All Your Worth: The Ultimate Lifetime Money Plan — Elizabeth Warren & Amelia Warren Tyagi (Simon & Schuster, 2005).

Veja o Kontai em ação 👇
Descubra como é fácil organizar suas finanças em segundos.
Chega de sofrer com planilhas
O Kontai lê suas notas fiscais por foto, organiza seus gastos com IA e te mostra para onde seu dinheiro está indo em segundos.
Conhecer o Kontai